

Cartas de Consórcio Contempladas com Menor Parcela Mensal: Estratégia de Aquisição e Alavancagem Patrimonial
Descubra como adquirir imóveis utilizando cartas de consórcio contempladas com foco em menor parcela mensal, reduzindo o custo financeiro total frente ao financiamento bancário tradicional.
Editorial Daiane Freitas· CRECI 311904-F
Curadoria imobiliária e inteligência de mercado em Alphaville e região
A aquisição patrimonial inteligente exige planejamento analítico e instrumentos que preservem o fluxo de caixa. Em cenários de taxas básicas de juros elevadas, recorrer diretamente ao crédito imobiliário convencional costuma onerar o comprador com juros compostos que dobram ou triplicam o custo do ativo ao longo de décadas. É exatamente nesse contexto que as cartas de consórcio contempladas com menor parcela mensal se consolidam como uma ferramenta de alta eficiência para investidores e compradores focados no primeiro imóvel na Região Metropolitana de São Paulo.
Fundamentos da Carta Contemplada de Menor Parcela: Mecânica e Redutores Financeiros
A cessão de direitos de uma cota contemplada consiste na transferência formal de um crédito imobiliário já liberado para faturamento imediato, mediante o pagamento de uma entrada referente ao ágio acumulado e às parcelas já honradas pelo titular originário. O grande diferencial das cotas estruturadas para menor desembolso mensal reside na engenharia do saldo devedor.
Diferente de contratos bancários, o consórcio imobiliário é regido por taxa de administração prefixada e fundo de reserva, diluídos linearmente ao longo do plano. Não existe a incidência de juros compensatórios sobre o saldo devedor. Quando uma cota é desenhada com prazos mais longos (como 180 a 240 meses) e se utiliza de amortizações estratégicas — seja por lance embutido ou lance livre que abate o valor das parcelas remanescentes em vez de reduzir o prazo —, a mensalidade atinge patamares substancialmente menores do que qualquer simulação nas tabelas SAC ou Price.
Comparativo Financeiro: Consórcio Contemplado vs. Financiamento Tradicional
Ao comparar o Custo Efetivo Total (CET), a disparidade fica evidente. Enquanto um financiamento bancário atrelado a taxas nominais de dois dígitos gera parcelas iniciais pesadas que comprimem a renda familiar, o consórcio opera com reajustes anuais vinculados a índices inflacionários da construção civil (geralmente o INCC), garantindo previsibilidade orçamentária e preservação da liquidez.
Para o investidor que atua na Grande São Paulo ou para a família que busca substituir o aluguel pela casa própria, essa economia mensal representa a capacidade contínua de aportar capital em novas frentes líquidas. Cada amortização incide diretamente sobre o valor do bem, sem que a maior parte do pagamento inicial seja consumida por encargos bancários improdutivos.
Perfil dos Imóveis Estratégicos para Créditos de Menor Desembolso Mensal
A alocação estratégica de cartas contempladas de menor parcela encontra máxima aderência em unidades compactas e funcionais, situadas entre 35 m² e 50 m². Esse segmento apresenta um dos maiores índices de liquidez e velocidade de locação do mercado imobiliário paulista.
Com tíquetes de aquisição atrativos, condomínios modernos com infraestrutura de lazer e serviços oferecem uma relação de aluguel sobre valor de mercado (dividend yield) expressiva. Custos condominiais contidos e manutenções simplificadas protegem a rentabilidade líquida do proprietário, assegurando que o ativo permaneça autossustentável.
Estudo de Caso Prático: Alavancagem Inteligente em Imóveis de Entrada na Região Metropolitana
Considere a aplicação de uma carta contemplada na faixa de R$ 200 mil a R$ 250 mil, na qual o comprador assume uma parcela mensal enxuta e utiliza a própria receita futura da locação para cobrir integralmente a obrigação financeira.
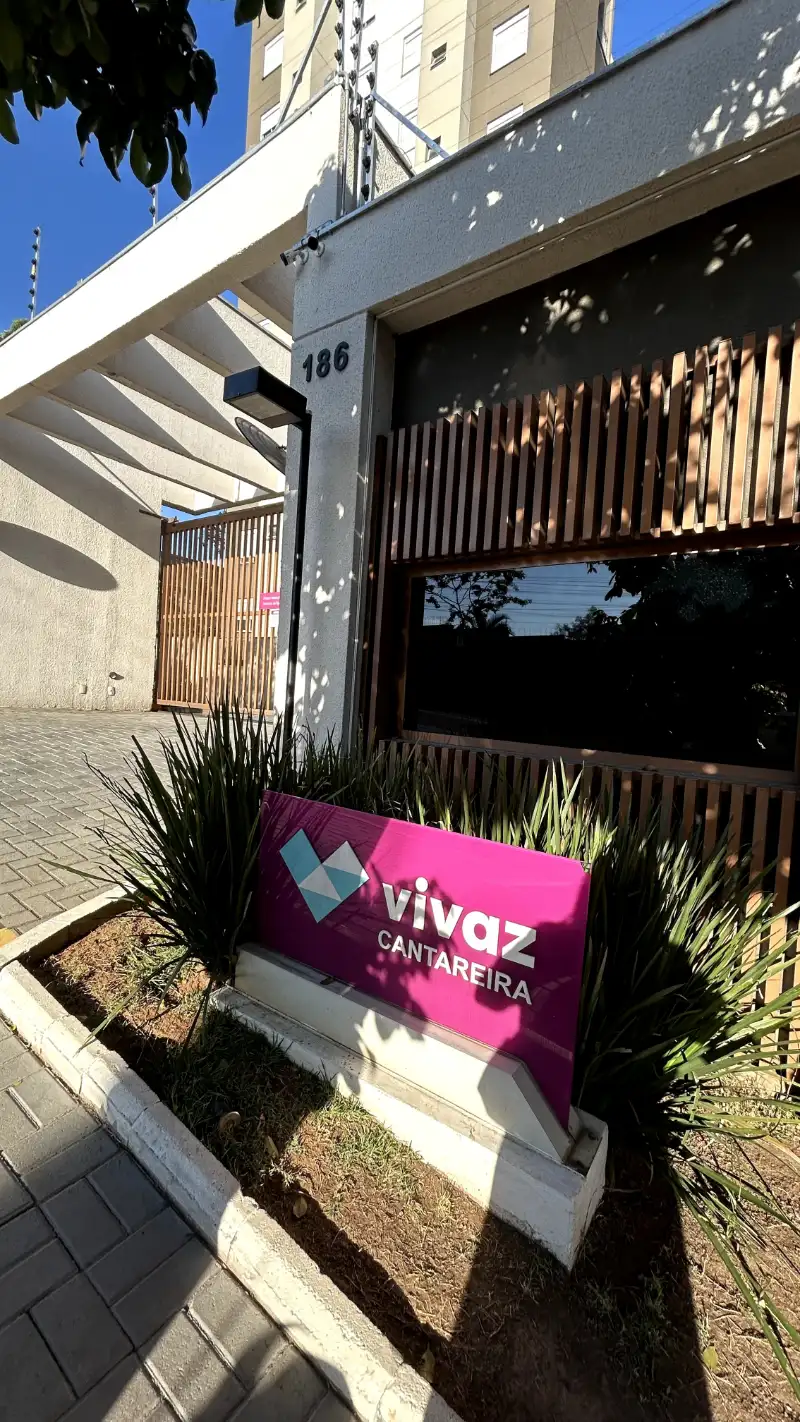
Esse equilíbrio entre valor de aquisição enxuto e parcelas de consórcio confortáveis é verificado na prática em unidades como o Condominío Vivaz Cantareira - JARAGUÁ, no Loteamento City Jaraguá, onde uma planta funcional de 38 m² precificada em R$ 230.000 permite que a prestação da cota seja equalizada com facilidade pelo orçamento familiar ou pela própria renda de locação gerada pelo condomínio moderno. Empreendimentos recém-entregues com lazer completo e segurança perimetral eliminam despesas com reformas estruturais imediatas, acelerando a entrada do imóvel no mercado de locação.
Conectividade Urbana, Vetores de Deslocamento e Valorização Patrimonial
A rentabilidade e a preservação do valor de um imóvel dependem diretamente da sua inserção na malha urbana. A proximidade com eixos como o Rodoanel Mário Covas e corredores viários expressos conecta bairros consolidados da Zona Noroeste e Norte aos centros de negócios de Barueri, Alphaville e Tamboré.
Trabalhadores e executivos que transitam diariamente entre essas regiões valorizam moradias bem localizadas, cercadas por conveniências e áreas verdes, o que mantém as taxas de vacância em patamares mínimos e assegura a valorização contínua do patrimônio alavancado via consórcio.
Governança Jurídica e Rito de Transferência Segura
A negociação de cotas contempladas exige rigor absoluto de compliance imobiliário. Para mitigar riscos e assegurar a liberação dos recursos:
1. Auditoria Documental: Análise minuciosa da administradora do consórcio, verificando registro junto ao Banco Central e saúde financeira do grupo. 2. Validação da Contemplação: Conferência da ata oficial de assembleia e do extrato financeiro da cota antes de qualquer pagamento de ágio. 3. Anuência e Cessão Formal: O processo de transferência deve ocorrer diretamente nos canais oficiais da instituição financeira emissora, com aprovação cadastral do cessionário. 4. Garantia de Vinculação: A liberação da carta de crédito ocorre vinculada à emissão da escritura pública e ao registro de alienação fiduciária do imóvel escolhido.
Checklist de Decisão: Como Escolher a Cota Ideal
Antes de assinar a cessão de direitos, aplique os seguintes critérios:
- Comprometimento de Renda: Mantenha a prestação mensal abaixo de 20% da renda líquida comprovada, garantindo resiliência contra imprevistos.
- Prazo Remanescente: Alinhe o horizonte de pagamento com seu plano de desinvestimento ou usufruto do bem.
- Uso de FGTS: Verifique a possibilidade de utilizar o saldo do FGTS para liquidar parcelas futuras ou amortizar o saldo devedor da cota.
- Consultoria Especializada: Conte com assessoria imobiliária experiente para auditar o ágio cobrado e garantir que a parcela final represente uma vantagem real sobre o financiamento bancário.
Perguntas Frequentes
O que caracteriza uma carta de consórcio contemplada com menor parcela mensal?
Trata-se de uma cota de consórcio cujo crédito já foi sorteado ou contemplado por lance, estruturada com prazo dilatado ou amortizações prévias direcionadas à redução do valor das parcelas futuras em vez da diminuição do prazo.
Como o valor da parcela do consórcio se compara ao financiamento bancário?
O consórcio não aplica juros compostos compensatórios sobre o saldo devedor, incidindo apenas taxa de administração e fundo de reserva diluídos linearmente. Por isso, a parcela mensal costuma ser significativamente inferior à de um financiamento tradicional de mesmo valor de crédito.
Posso utilizar o FGTS para amortizar as parcelas de uma carta contemplada?
Sim, desde que a carta de crédito seja utilizada para aquisição de imóvel residencial urbano destinado à moradia própria e o comprador atenda às regras operacionais estabelecidas pela Caixa Econômica Federal e pela administradora.
Quais cuidados jurídicos são indispensáveis na compra de uma cota contemplada?
É fundamental validar a contemplação diretamente com a administradora autorizada pelo Banco Central, assinar o termo de cessão com anuência expressa da instituição e efetuar o pagamento do ágio somente após a aprovação cadastral e transferência formal da cota.
Gostaria de uma orientação personalizada?
Tire dúvidas sobre esta matéria ou agende uma visita privativa aos imóveis de Alphaville diretamente com Daiane Freitas.
Receba Notícias de Alphaville no WhatsApp
Análises exclusivas de mercado, oportunidades selecionadas e guias de bairros em Tamboré e Alphaville.
Todas as Matérias & Notícias Editoriais
Acompanhe nossas análises aprofundadas, dados de mercado e guias exclusivos sobre Alphaville, Tamboré e a região oeste de São Paulo.
Consórcio Contemplado para Compra de Terreno e Construção em Alphaville: Guia Jurídico e Financeiro
Descubra como estruturar a compra de terreno e a construção simultânea em Alphaville e Tamboré utilizando carta de consórcio contemplada, analisando regras do BACEN, cronograma de medições e gestão de liquidez.

Locação por Temporada e Médio Prazo em Alphaville: Guia Estratégico para Executivos e Famílias em Transição
Compreenda a dinâmica de locação por temporada e estadias de médio prazo em Alphaville. Analise as vantagens financeiras e de espaço entre flats e apartamentos de 3 dormitórios no polo corporativo de Barueri.
Desdobro e Unificação de Lotes em Barueri: Guia Jurídico e Urbanístico Completo
Entenda as regras legais, trâmites na Prefeitura de Barueri, exigências das associações de Alphaville e Tamboré e impactos fiscais para unificar ou desdobrar lotes residenciais.
Segurança e Portarias Blindadas em Alphaville: A Engenharia de Proteção que Sustenta o Estilo de Vida
Conheça a infraestrutura tecnológica das portarias em Alphaville e Tamboré: guaritas nível III-A, eclusas para delivery, triagem de prestadores e a integração com a Muralha Digital que valorizam o metro quadrado.
Saúde de Excelência em Alphaville: A Importância do Acesso Imediato ao Einstein e aos Principais Polos Médicos
Descubra como a infraestrutura médica de ponta em Alphaville, com destaque para a Unidade Avançada do Einstein e centros diagnósticos de elite, valoriza o mercado imobiliário e garante segurança integral às famílias.
Impacto da Mobilidade na Valorização Imobiliária: O Eixo Castello Branco e Rodoanel em Alphaville e Tamboré
Análise aprofundada sobre como as obras viárias na Rodovia Castello Branco e a conexão com o Rodoanel reconfiguram o mercado imobiliário em Barueri, impulsionando a valorização de ativos compactos e de alto padrão em Tamboré e Alphaville.
Como Calcular o Cap Rate Real de Salas e Lajes Comerciais em Alphaville: Guia Financeiro para Investidores
Aprenda a calcular com exatidão o Cap Rate Real de salas e lajes corporativas em Alphaville. Descubra como despesas operacionais ocultas, vacância prolongada, carências e custos de condomínio impactam o NOI e veja como equilibrar sua carteira com ativos residenciais defensivos.
Heliponto Homologado e Acessos Exclusivos: A Mobilidade Estratégica em Tamboré
Uma análise técnica sobre a infraestrutura de helipontos, segurança perimetral e mobilidade corporativa de alto escalão no eixo Tamboré e Alphaville.
Alphaville Zero: Análise Patrimonial, Liquidez e a Evolução Imobiliária em Barueri
Uma avaliação aprofundada sobre o Alphaville Zero: centralidade executiva, escassez de terrenos, o mercado de retrofits de alto padrão e as alternativas imobiliárias eficientes na região de Barueri e Santana de Parnaíba.
Apartamento Mobiliado por Temporada em Alphaville: Guia de Locação Corporativa e Flexível
Saiba como funciona a locação de apartamentos mobiliados por temporada em Alphaville e Barueri. Entenda as diferenças entre plataformas genéricas e assessoria consultiva especializada, vantagens contratuais, segurança jurídica e opções residenciais ideais para executivos e famílias em transição.
Estadias Temporárias para Famílias em Alphaville: Conforto, Espaço e Segurança na Transição
Descubra como estruturar uma estadia temporária para famílias grandes em Alphaville. Conheça as vantagens logísticas, a segurança perimetral e a eficiência financeira frente a diárias fracionadas.
Imobiliárias de Aluguel por Temporada em Alphaville: Guia Estratégico e Critérios de Escolha
Análise aprofundada sobre a dinâmica de locações por temporada e estadias mid-stay em Alphaville. Conheça as exigências jurídicas, vantagens logísticas e critérios essenciais para escolher imóveis corporativos e familiares com assessoria especializada.
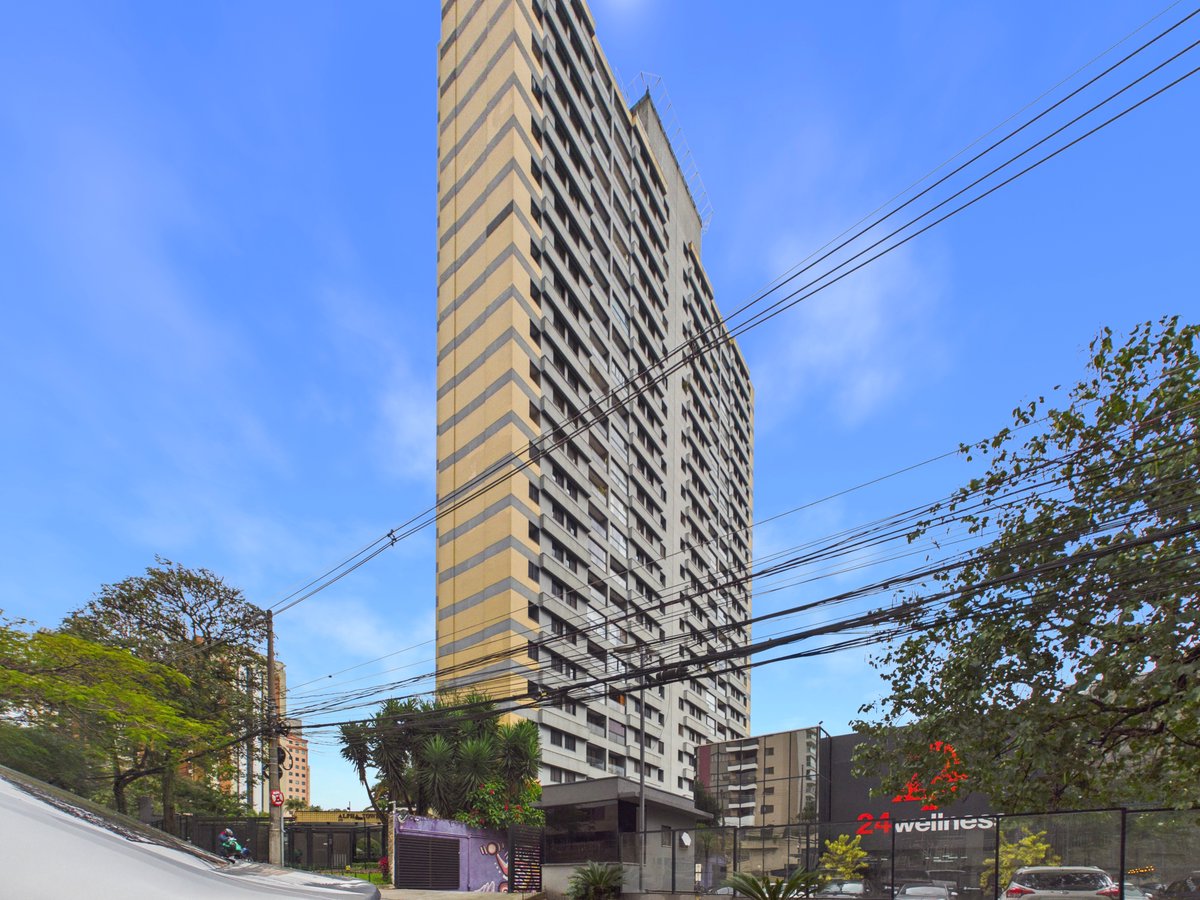
Estadias Corporativas e Temporárias em Alphaville: Infraestrutura, Custos e Escolha do Imóvel Ideal
Análise aprofundada sobre a dinâmica de locações flexíveis e estadias corporativas no centro de Alphaville e Tamboré. Compare custos frente à hotelaria, entenda as vantagens de plantas em torno de 100m² e conheça os fatores logísticos determinantes.
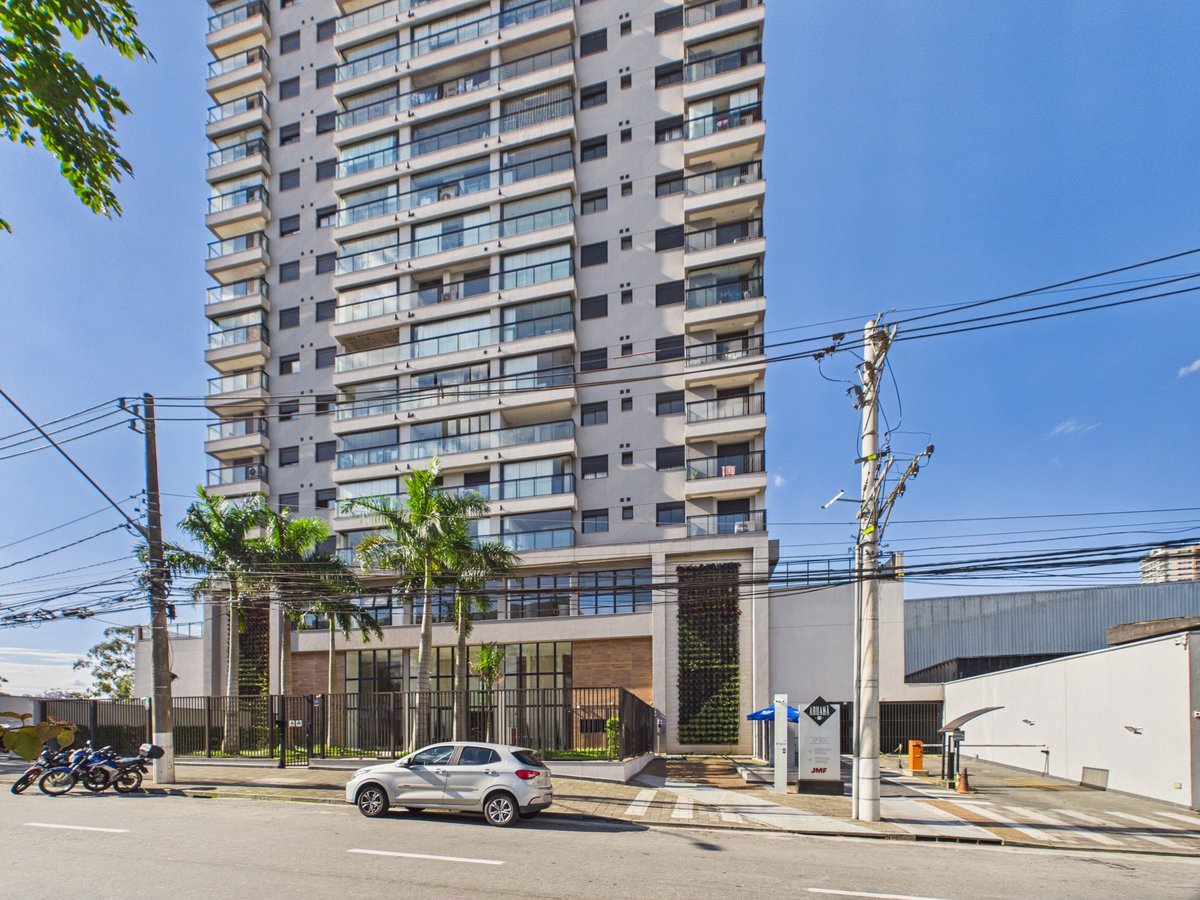
Aluguel em Barueri: O que Realmente Significa Preço Acessível e Inteligente no Tamboré
Descubra como avaliar o Custo Total de Ocupação (TCO) ao alugar em Barueri. Entenda por que a localização no Tamboré, apartamentos turnkey e duplex bem planejados superam a falsa economia de bairros periféricos.
Alphaville e Tamboré: Guia Comparativo entre Mansões em Condomínio e Verticais de Alta Eficiência
Análise imobiliária estratégica sobre Alphaville e Tamboré. Compare custos de carregamento, yields de locação e dinâmicas urbanas entre mansões em condomínio e unidades verticais modernas.
Alphaville: Barueri ou Santana de Parnaíba? O Guia Definitivo de Tributação, Zoneamento e Investimento
Descubra as diferenças cruciais de IPTU, zoneamento urbano, tipologias habitacionais e rentabilidade entre as áreas de Barueri e Santana de Parnaíba no complexo Alphaville e Tamboré.
Investimento Imobiliário em Santana de Parnaíba: Análise Estratégica do Eixo Tamboré-Alphaville
Uma análise aprofundada dos fundamentos econômicos, urbanísticos e patrimoniais que consolidam Santana de Parnaíba e a região de Tamboré como o principal polo de valorização imobiliária de alto padrão na Grande São Paulo.
Consórcio Contemplado no Mercado de Alto Padrão: Caixa Econômica Federal vs. Porto Seguro em Grandes Tíquetes
Descubra como estruturar a compra de imóveis de luxo utilizando cotas contempladas de consórcio. Um comparativo estratégico entre Caixa Econômica e Porto Seguro para operações acima de R$ 1 milhão.
Plataformas de Cotas Contempladas e Compra de Imóveis em Santana de Parnaíba: Guia Estratégico
Descubra como estruturar a aquisição de imóveis em Santana de Parnaíba e Alphaville por meio de cotas contempladas em plataformas digitais, reduzindo o Custo Efetivo Total em relação ao financiamento bancário.