

Consórcio Contemplado no Mercado de Alto Padrão: Caixa Econômica Federal vs. Porto Seguro em Grandes Tíquetes
Descubra como estruturar a compra de imóveis de luxo utilizando cotas contempladas de consórcio. Um comparativo estratégico entre Caixa Econômica e Porto Seguro para operações acima de R$ 1 milhão.
Editorial Daiane Freitas· CRECI 311904-F
Curadoria imobiliária e inteligência de mercado em Alphaville e região
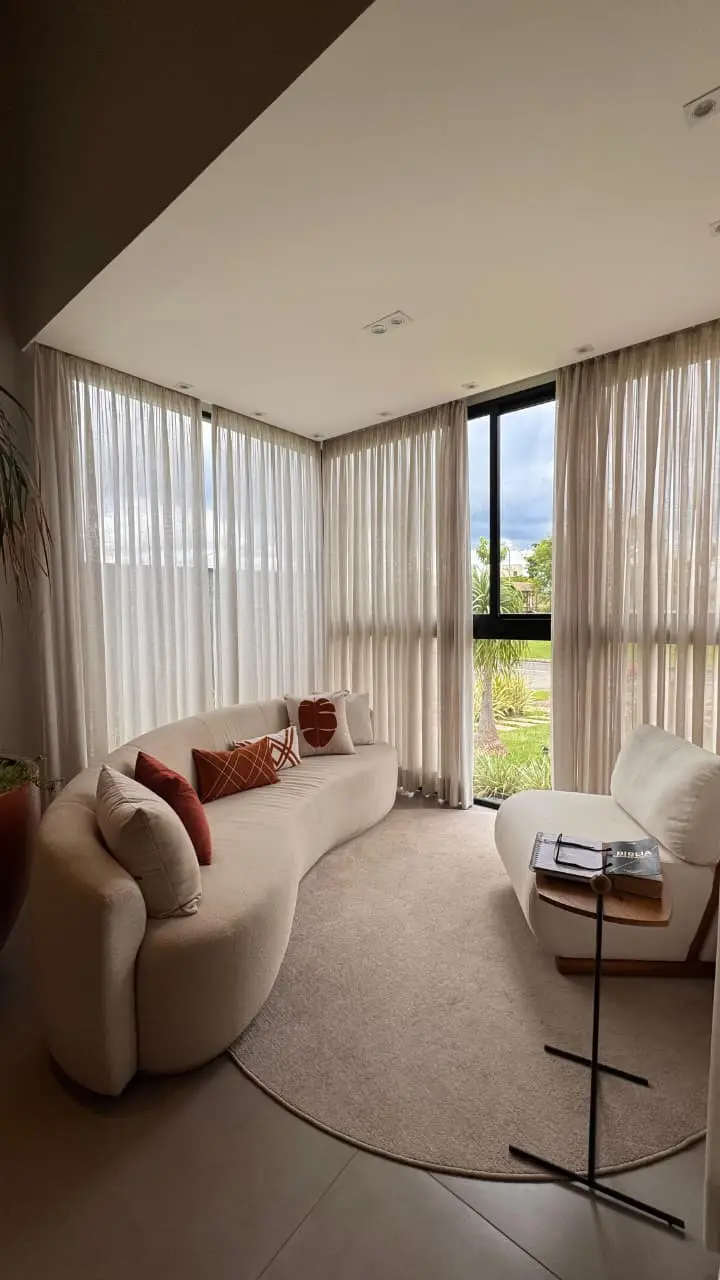
A Engenharia Financeira do Consórcio Contemplado no Alto Padrão: Substituição do Financiamento Tradicional
No segmento imobiliário de alto padrão, a tomada de decisão financeira raramente é orientada pela escassez de capital; trata-se, essencialmente, de inteligência na alocação de liquidez e gestão do custo de oportunidade. Para investidores, empresários e famílias de alta renda, desmobilizar R$ 3 milhões a R$ 6 milhões em uma operação puramente à vista significa drenar recursos de portfólios sofisticados que remuneram acima da inflação com dividendos, juros reais e liquidez diária. Em contrapartida, o financiamento imobiliário tradicional baseado em tabelas de amortização SAC ou Price impõe um Custo Efetivo Total (CET) severo, decorrente do efeito exponencial dos juros compostos ao longo de duas a três décadas.
Nesse contexto de sofisticação financeira, a utilização estruturada do consórcio imobiliário — viabilizada pela compra de cotas contempladas no mercado secundário ou pela emissão de lances livres calculados — estabeleceu-se como a ferramenta predileta de alavancagem patrimonial. Ao substituir os juros bancários por uma taxa de administração prefixada e diluída em prazos de 180 a 240 meses, o adquirente preserva seu capital líquido aplicado e assegura o mesmo poder de barganha de uma liquidação à vista perante a mesa de negociação, reduzindo exponencialmente o desembolso total da transação.
---
Raio-X da Caixa Econômica Federal: Volume, Taxas e Rigor da Instituição Oficial
A Caixa Econômica Federal sustenta historicamente a posição de maior originadora de crédito habitacional no Brasil, e sua carteira de consórcios reflete essa dominância de escala. A grande alavanca de atratividade da administradora pública concentra-se na competitividade de custos: suas taxas de administração globais costumam figurar no piso inferior do mercado nacional, o que atrai compradores focados estritamente na minimização matemática do custo nominal da operação.
No entanto, em transações de grandes tíquetes, a esteira de liberação da Caixa impõe um protocolo de conformidade extremamente rígido, o qual pode se transformar em atrito negocial se o cronograma não for meticulosamente coordenado:
- Auditoria Cartorária Estrita: O imóvel precisa apresentar conformidade jurídica absoluta, sem qualquer divergência milimétrica entre a área averbada no Cartório de Registro de Imóveis (RI) e o projeto arquitetônico aprovado na prefeitura municipal.
- Vistoria Pericial de Engenharia: As avaliações técnicas seguem manuais padronizados da instituição pública, com agendamentos e emissões de laudos que podem superar 20 dias úteis em períodos de sobrecarga operacional da rede de engenheiros credenciados.
- Esteira de Faturamento: O intervalo entre a submissão formal das garantias fiduciárias e a efetiva transferência dos recursos para a conta do vendedor costuma oscilar entre 45 e 75 dias úteis.
Para o comprador com folga no cronograma de aquisição e cujo vendedor concorde expressamente com o rito burocrático estendido em troca de uma transação garantida por um ente público, a Caixa desponta como uma solução de alta eficiência tarifária.
---
Porto Seguro Consórcio: Agilidade, Perfil Private e Flexibilidade em Grandes Tíquetes
A Porto Seguro Consórcio concebeu sua divisão imobiliária com foco no atendimento private, executivos e empresários de alta renda. Embora a taxa de administração média e o custo de prêmio do seguro prestamista sejam ligeiramente superiores aos índices praticados pela Caixa, a contrapartida reside na agilidade de esteira e na flexibilidade perante estruturas fiscais complexas.
Empresários com receita distribuída via dividendos, pró-labore variável ou lucros acumulados em holdings patrimoniais encontram na Porto Seguro uma análise de crédito contextualizada, distante do engessamento dos modelos de scoring bancários convencionais. A esteira técnica de perícia e análise de garantias destaca-se pelos seguintes diferenciais:
- Celeridade na Avaliação: Engenheiros vistoriadores operam com prazos corporativos, concluindo vistorias e laudos periciais habitualmente em 3 a 7 dias úteis.
- Comprovação de Renda Adaptada: Aceitação fluida de extratos bancários de alta performance, declarações contábeis (DECORE) e faturamento de pessoas jurídicas controladoras.
- Velocidade de Liquidação: O faturamento final e a liberação dos valores ao vendedor ocorrem com frequência no intervalo de 20 a 35 dias após o protocolo documental.
Em negociações disputadas em condomínios fechados, onde a demora na assinatura do contrato pode acarretar a perda do ativo para compradores concorrentes, a tração operacional da Porto Seguro confere ao proponente uma autoridade de fechamento equivalente ao pagamento em recursos próprios.
---
Matriz Comparativa Direta: Porto Seguro vs. Caixa em Operações Acima de R$ 1 Milhão
| Parâmetro de Avaliação | Caixa Econômica Federal | Porto Seguro Consórcio | | :--- | :--- | :--- | | Taxa de Administração Total | Reduzida (aprox. 12% a 16% no período) | Moderada (aprox. 15% a 20% no período) | | Correção Monetária do Saldo | Predominantemente INCC ou IPCA | Predominantemente INCC | | Prazo Médio de Liquidação | 45 a 75 dias úteis | 20 a 35 dias úteis | | Critério de Análise de Renda | Foco em IRPF clássico e holerites | Flexível para empresários, DECORE e faturamento PJ | | Unificação de Múltiplas Cotas| Permitida, com análise documental individualizada | Estrutura desenhada para consolidação de cotas | | Perfil da Vistoria Técnica | Protocolar, rígida e burocrática | Comercial, técnica e focada na liquidez da garantia |
---
Estudo de Caso Prático: Estruturando a Aquisição em Condomínio Horizontal com Cartas Contempladas
Para ilustrar a dinâmica prática de uma operação estruturada, imagine a aquisição de um imóvel de alto padrão avaliado em R$ 3,8 milhões. Em vez de imobilizar esse volume em moeda corrente, o comprador estrutura a unificação de 3 a 4 cartas contempladas de R$ 1 milhão. Pela regulamentação do Banco Central e das administradoras, até 10% do crédito contemplado pode ser utilizado para quitar custos cartorários de ITBI e emolumentos de registro, reduzindo a zero a necessidade de desembolso complementar de caixa na formalização.
A exequibilidade dessa engenharia repousa na higidez do imóvel que servirá de alienação fiduciária. Esse padrão de aceitação imediata é observado em propriedades contemporâneas como a residência apresentada em Condomínio Alphaville Nova Esplanada 3 - Votorantim. Dotada de 3 suítes amplas — com destaque para a suíte principal com closet e banheiros senhor e senhora —, living imponente com pé-direito elevado e integração gourmet com piscina e cascata, a propriedade conjuga solidez construtiva e documentação jurídica regular.
Quando o perito engenheiro de qualquer uma das administradoras realiza a inspeção técnica em uma casa desse perfil, munida de Habite-se averbado e acabamento premium, o risco de desconto no laudo de avaliação é virtualmente eliminado. O valor homologado pela administradora acolhe integralmente a soma das cartas de crédito, acelerando o registro do contrato com força de escritura pública no Cartório de Imóveis competente.
---
O Fator Urbanismo e Liquidez de Garantia: Por que Administradoras Valorizam Loteamentos Fechados
Na estruturação fiduciária de consórcios, a instituição credora retém a titularidade resolúvel do imóvel até o encerramento do plano. Consequentemente, o comitê de risco da administradora avalia meticulosamente a capacidade de revenda do bem no mercado secundário em um eventual cenário de inadimplência.
Imóveis situados em condomínios horizontais planejados — providos de cabeamento subterrâneo, portarias blindadas com controle biométrico, segurança motorizada 24 horas e rigoroso regulamento arquitetônico de recuos e volumetria — recebem pareceres de risco muito mais favoráveis. O controle urbano previne a deterioração da vizinhança e assegura valorização patrimonial linear, viabilizando a aprovação célere de cotas unificadas de grande volume.
---
Planejamento Sucessório e Gestão de Passivos: A Função do Seguro Prestamista
Além do ganho financeiro na amortização sem juros, o consórcio imobiliário é um pilar consolidado na estruturação de family offices e consultorias de wealth planning. A inclusão do Seguro Prestamista na composição da parcela garante que, na hipótese de falecimento ou incapacidade permanente do titular, o saldo residual devedor seja integralmente quitado pela apólice da seguradora.
Com isso, a família herdeira recebe o imóvel quitado, desprovido de quaisquer gravames fiduciários ou passivos remanescentes, prevenindo litígios de partilha e eliminando a necessidade de vender patrimônio com deságio para fazer frente às custas de inventário e impostos de transmissão (ITCMD).
---
Diretrizes Finais para a Tomada de Decisão
A escolha entre a Caixa Econômica Federal e a Porto Seguro deve ser guiada pela prioridade tática do seu planejamento:
1. Selecione a Caixa Econômica Federal se o seu objetivo central for travar o menor custo administrativo nominal da operação, seus rendimentos forem comprovados por declarações convencionais de IRPF e o vendedor aceitar um ciclo transacional de até 90 dias úteis. 2. Selecione a Porto Seguro Consórcio se você atua como empresário ou investidor com fontes dinâmicas de renda, necessita unificar cotas com máxima agilidade para garantir uma oportunidade competitiva de mercado e prioriza a conclusão do negócio em até 30 dias.
Ambas as opções materializam o uso da sofisticação financeira para aquisição imobiliária, convertendo alavancagem inteligente em solidez patrimonial de longo prazo.
Perguntas Frequentes
É possível utilizar mais de uma carta de consórcio contemplada para pagar o mesmo imóvel?
Sim. É uma prática recorrente no alto padrão unificar duas ou mais cotas contempladas da mesma administradora ou até de administradoras distintas, desde que a soma das cartas atinja o valor negociado e o imóvel comporte a garantia fiduciária estipulada.
Posso custear despesas de transferência e registro com a carta de crédito?
Sim. Pela regulamentação do Banco Central e das administradoras, até 10% do valor total do crédito disponibilizado pode ser alocado para despesas cartorárias, como ITBI, escritura pública e emolumentos de registro imobiliário.
Qual a principal diferença na comprovação de renda entre a Caixa e a Porto Seguro?
A Caixa adota uma política de crédito mais engessada, priorizando IRPF e holerites convencionais. A Porto Seguro possui esteira private adaptada para empresários e profissionais liberais, aceitando contratos de distribuição de dividendos, faturamento de PJ e extratos bancários de alta movimentação.
O que acontece com o saldo devedor do consórcio em caso de falecimento do titular?
Se o contrato incluir o Seguro Prestamista (prática padrão no mercado), a seguradora liquida integralmente o saldo devedor remanescente junto à administradora, e o imóvel é transmitido aos herdeiros legalmente livre de alienação fiduciária.
Gostaria de uma orientação personalizada?
Tire dúvidas sobre esta matéria ou agende uma visita privativa aos imóveis de Alphaville diretamente com Daiane Freitas.
Receba Notícias de Alphaville no WhatsApp
Análises exclusivas de mercado, oportunidades selecionadas e guias de bairros em Tamboré e Alphaville.
Todas as Matérias & Notícias Editoriais
Acompanhe nossas análises aprofundadas, dados de mercado e guias exclusivos sobre Alphaville, Tamboré e a região oeste de São Paulo.
Consórcio Contemplado para Compra de Terreno e Construção em Alphaville: Guia Jurídico e Financeiro
Descubra como estruturar a compra de terreno e a construção simultânea em Alphaville e Tamboré utilizando carta de consórcio contemplada, analisando regras do BACEN, cronograma de medições e gestão de liquidez.

Locação por Temporada e Médio Prazo em Alphaville: Guia Estratégico para Executivos e Famílias em Transição
Compreenda a dinâmica de locação por temporada e estadias de médio prazo em Alphaville. Analise as vantagens financeiras e de espaço entre flats e apartamentos de 3 dormitórios no polo corporativo de Barueri.
Desdobro e Unificação de Lotes em Barueri: Guia Jurídico e Urbanístico Completo
Entenda as regras legais, trâmites na Prefeitura de Barueri, exigências das associações de Alphaville e Tamboré e impactos fiscais para unificar ou desdobrar lotes residenciais.
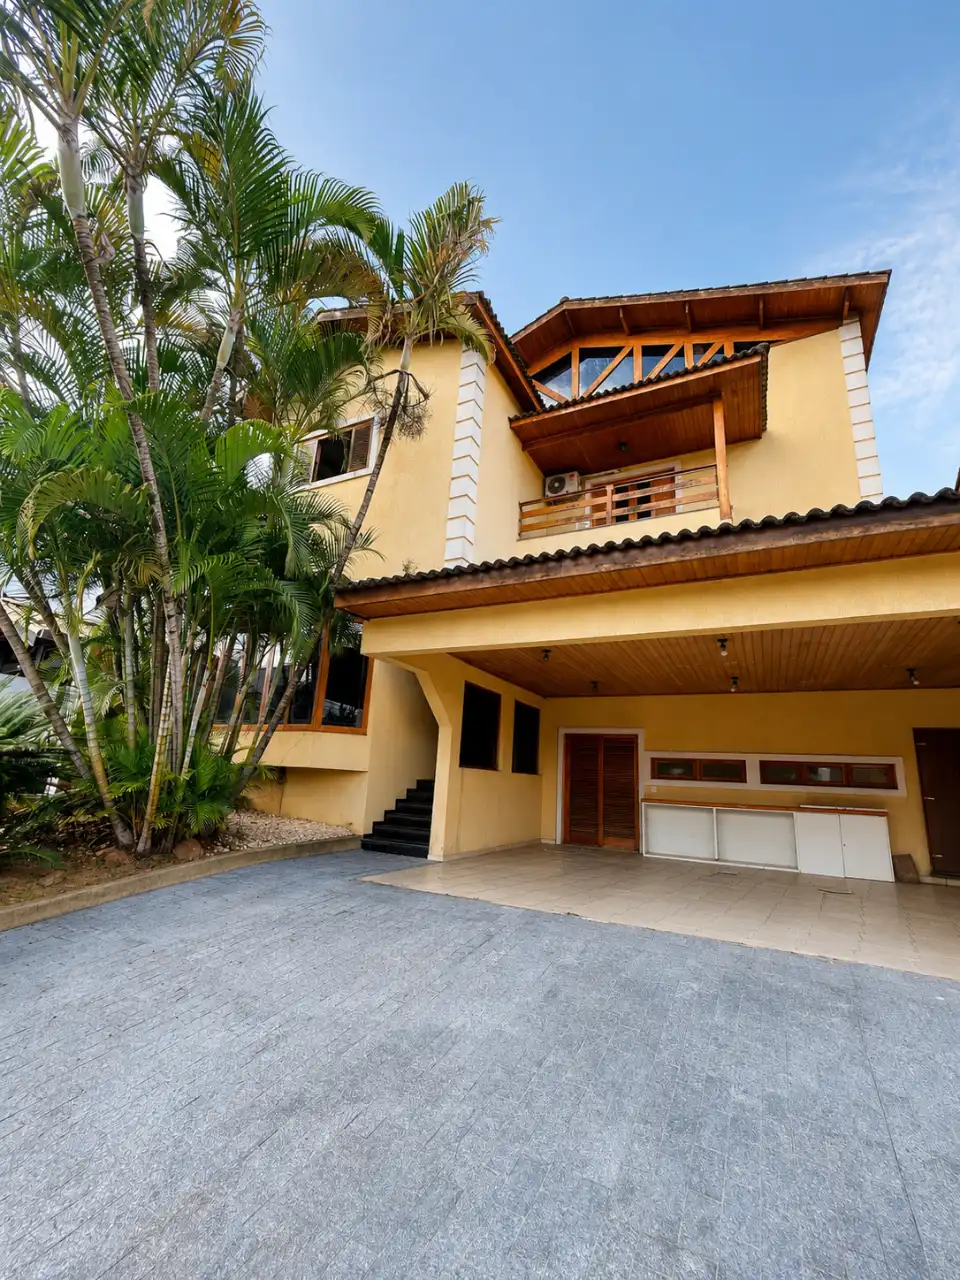
Segurança e Portarias Blindadas em Alphaville: A Engenharia de Proteção que Sustenta o Estilo de Vida
Conheça a infraestrutura tecnológica das portarias em Alphaville e Tamboré: guaritas nível III-A, eclusas para delivery, triagem de prestadores e a integração com a Muralha Digital que valorizam o metro quadrado.
Saúde de Excelência em Alphaville: A Importância do Acesso Imediato ao Einstein e aos Principais Polos Médicos
Descubra como a infraestrutura médica de ponta em Alphaville, com destaque para a Unidade Avançada do Einstein e centros diagnósticos de elite, valoriza o mercado imobiliário e garante segurança integral às famílias.
Impacto da Mobilidade na Valorização Imobiliária: O Eixo Castello Branco e Rodoanel em Alphaville e Tamboré
Análise aprofundada sobre como as obras viárias na Rodovia Castello Branco e a conexão com o Rodoanel reconfiguram o mercado imobiliário em Barueri, impulsionando a valorização de ativos compactos e de alto padrão em Tamboré e Alphaville.
Como Calcular o Cap Rate Real de Salas e Lajes Comerciais em Alphaville: Guia Financeiro para Investidores
Aprenda a calcular com exatidão o Cap Rate Real de salas e lajes corporativas em Alphaville. Descubra como despesas operacionais ocultas, vacância prolongada, carências e custos de condomínio impactam o NOI e veja como equilibrar sua carteira com ativos residenciais defensivos.
Heliponto Homologado e Acessos Exclusivos: A Mobilidade Estratégica em Tamboré
Uma análise técnica sobre a infraestrutura de helipontos, segurança perimetral e mobilidade corporativa de alto escalão no eixo Tamboré e Alphaville.
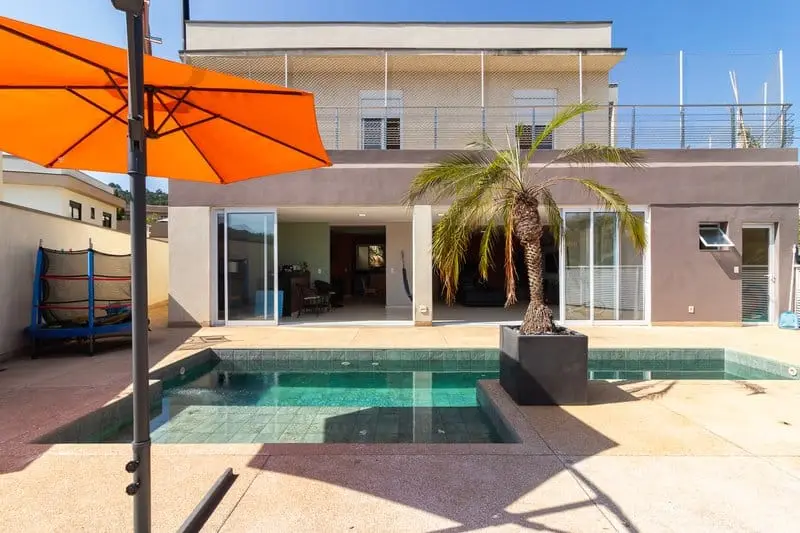
Alphaville Zero: Análise Patrimonial, Liquidez e a Evolução Imobiliária em Barueri
Uma avaliação aprofundada sobre o Alphaville Zero: centralidade executiva, escassez de terrenos, o mercado de retrofits de alto padrão e as alternativas imobiliárias eficientes na região de Barueri e Santana de Parnaíba.
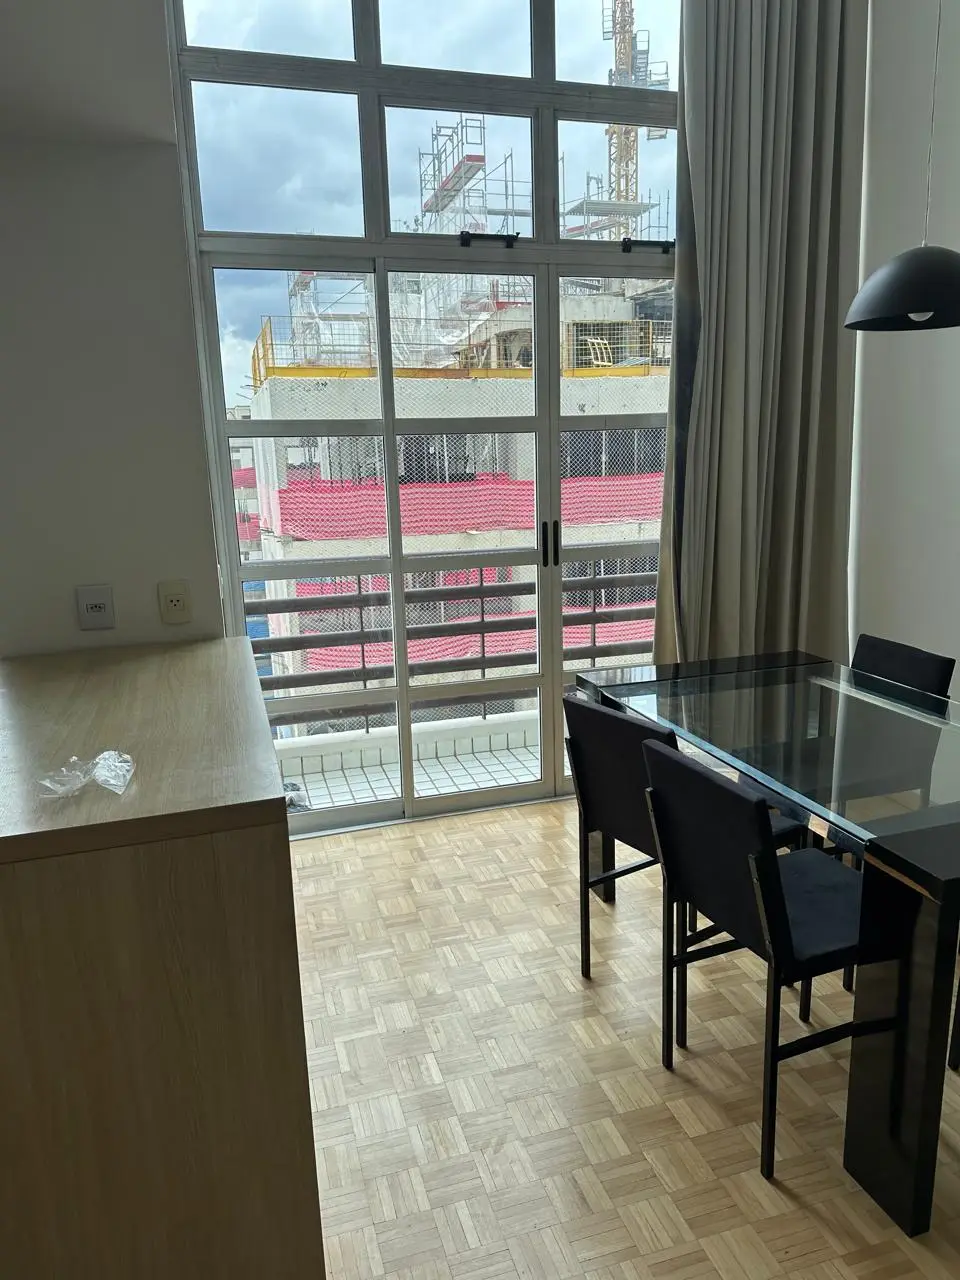
Apartamento Mobiliado por Temporada em Alphaville: Guia de Locação Corporativa e Flexível
Saiba como funciona a locação de apartamentos mobiliados por temporada em Alphaville e Barueri. Entenda as diferenças entre plataformas genéricas e assessoria consultiva especializada, vantagens contratuais, segurança jurídica e opções residenciais ideais para executivos e famílias em transição.
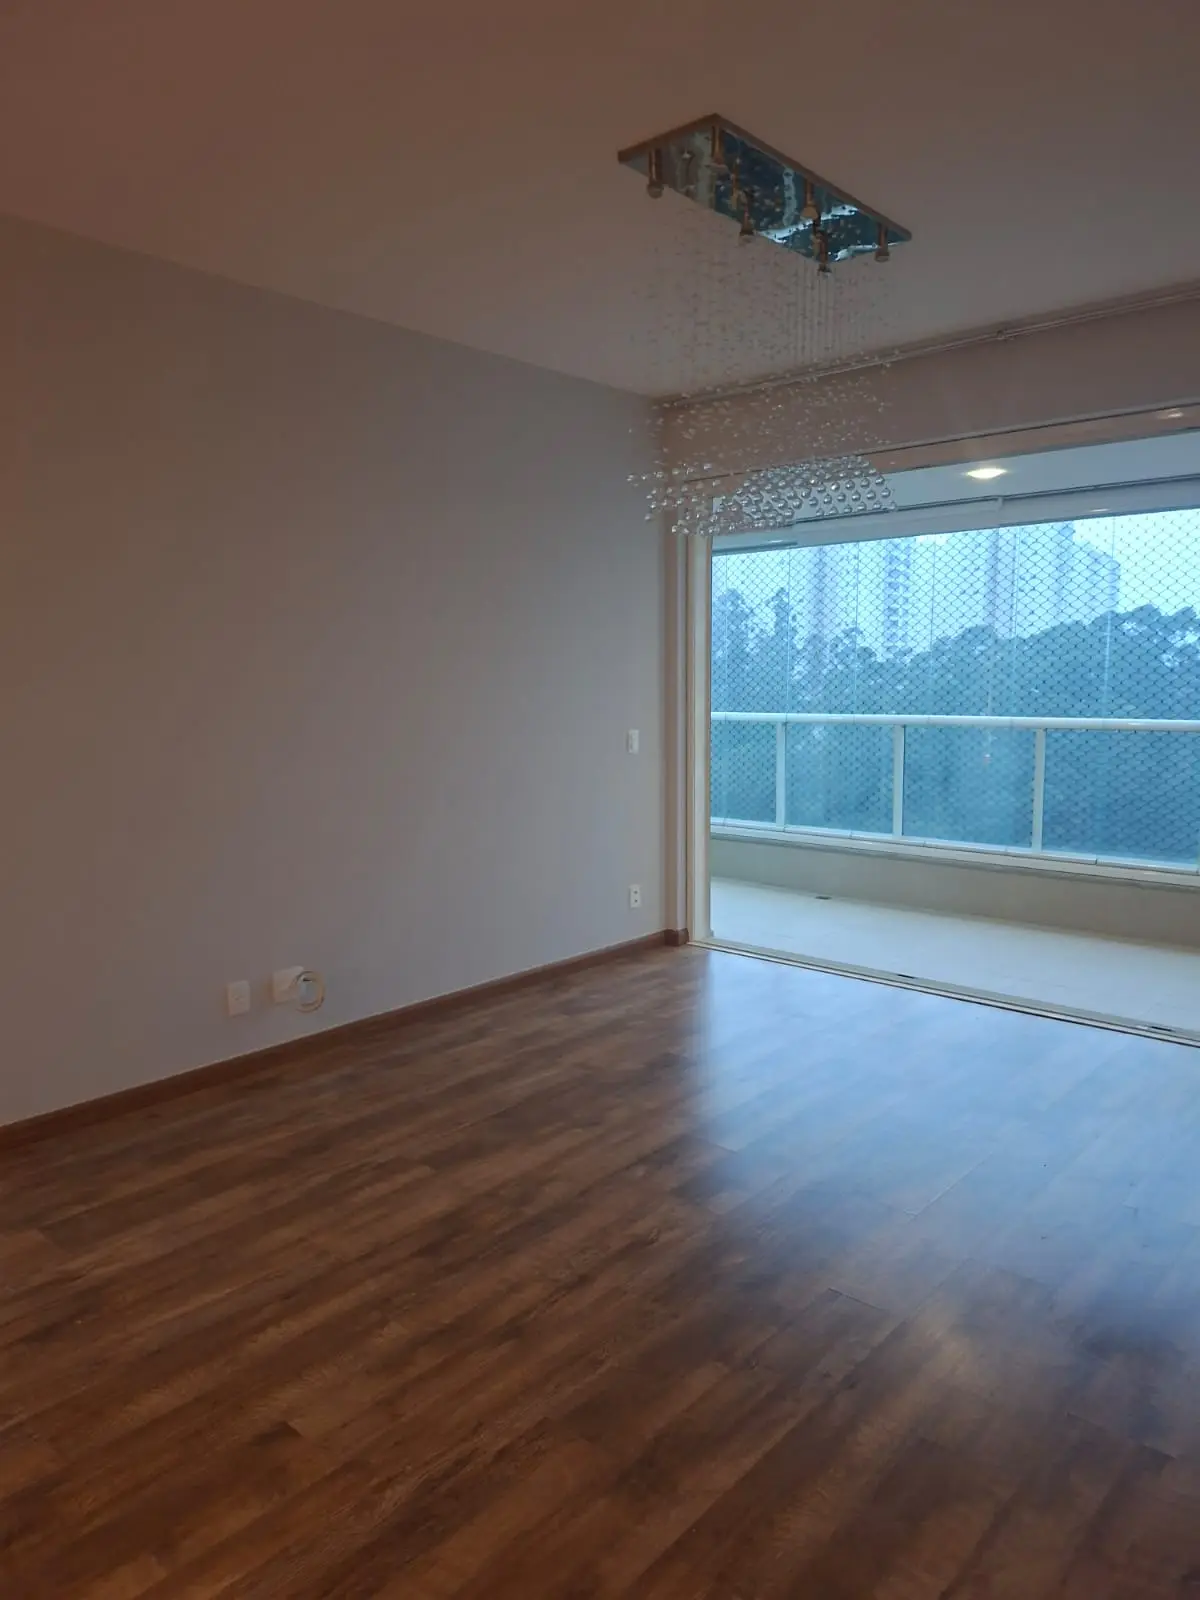
Estadias Temporárias para Famílias em Alphaville: Conforto, Espaço e Segurança na Transição
Descubra como estruturar uma estadia temporária para famílias grandes em Alphaville. Conheça as vantagens logísticas, a segurança perimetral e a eficiência financeira frente a diárias fracionadas.
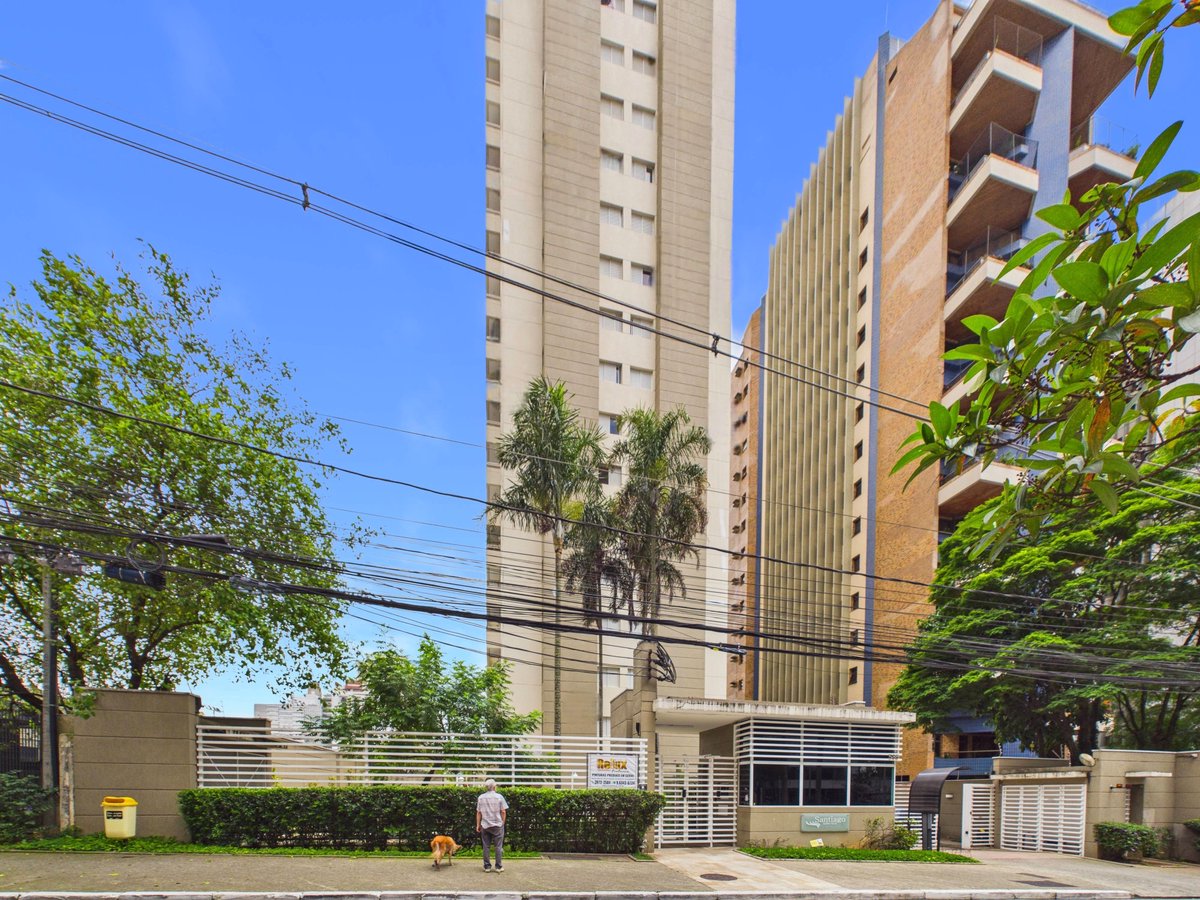
Imobiliárias de Aluguel por Temporada em Alphaville: Guia Estratégico e Critérios de Escolha
Análise aprofundada sobre a dinâmica de locações por temporada e estadias mid-stay em Alphaville. Conheça as exigências jurídicas, vantagens logísticas e critérios essenciais para escolher imóveis corporativos e familiares com assessoria especializada.
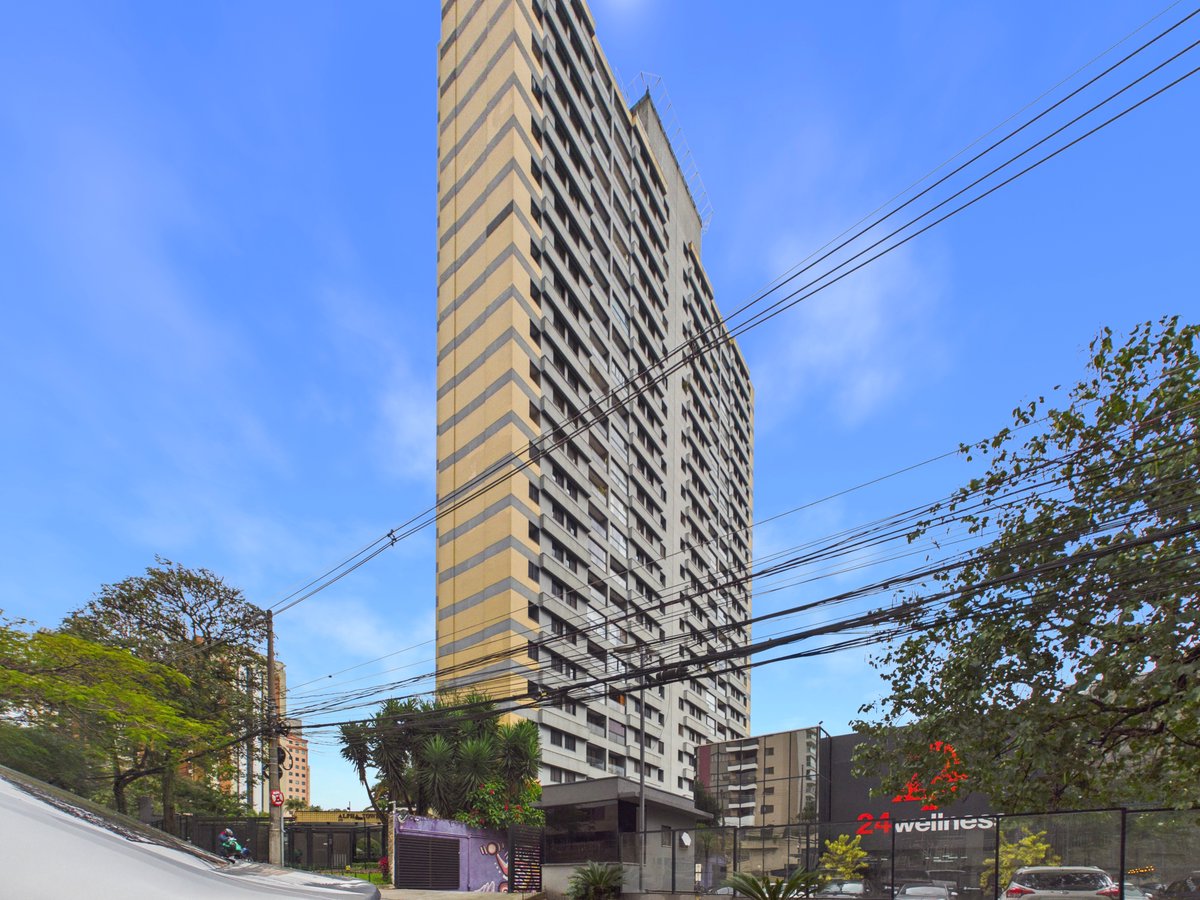
Estadias Corporativas e Temporárias em Alphaville: Infraestrutura, Custos e Escolha do Imóvel Ideal
Análise aprofundada sobre a dinâmica de locações flexíveis e estadias corporativas no centro de Alphaville e Tamboré. Compare custos frente à hotelaria, entenda as vantagens de plantas em torno de 100m² e conheça os fatores logísticos determinantes.
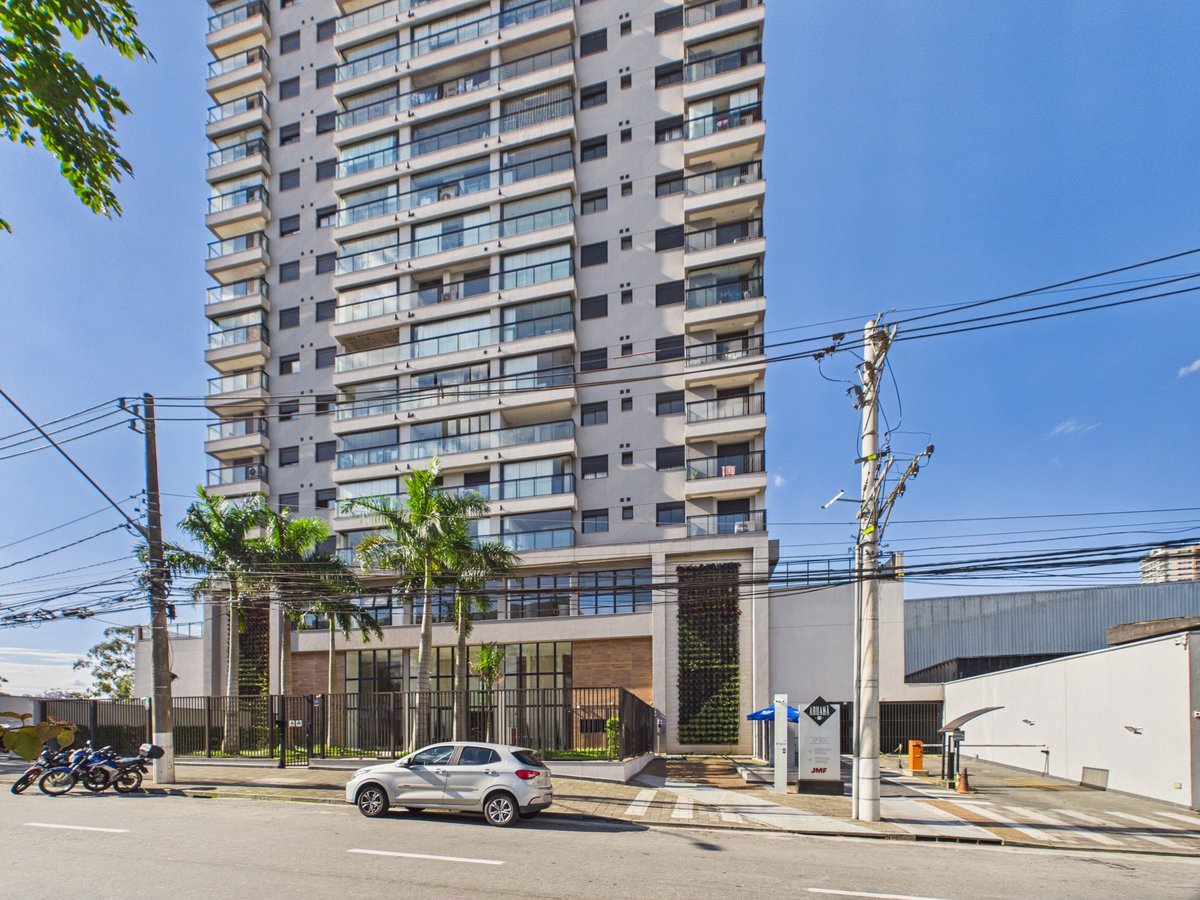
Aluguel em Barueri: O que Realmente Significa Preço Acessível e Inteligente no Tamboré
Descubra como avaliar o Custo Total de Ocupação (TCO) ao alugar em Barueri. Entenda por que a localização no Tamboré, apartamentos turnkey e duplex bem planejados superam a falsa economia de bairros periféricos.
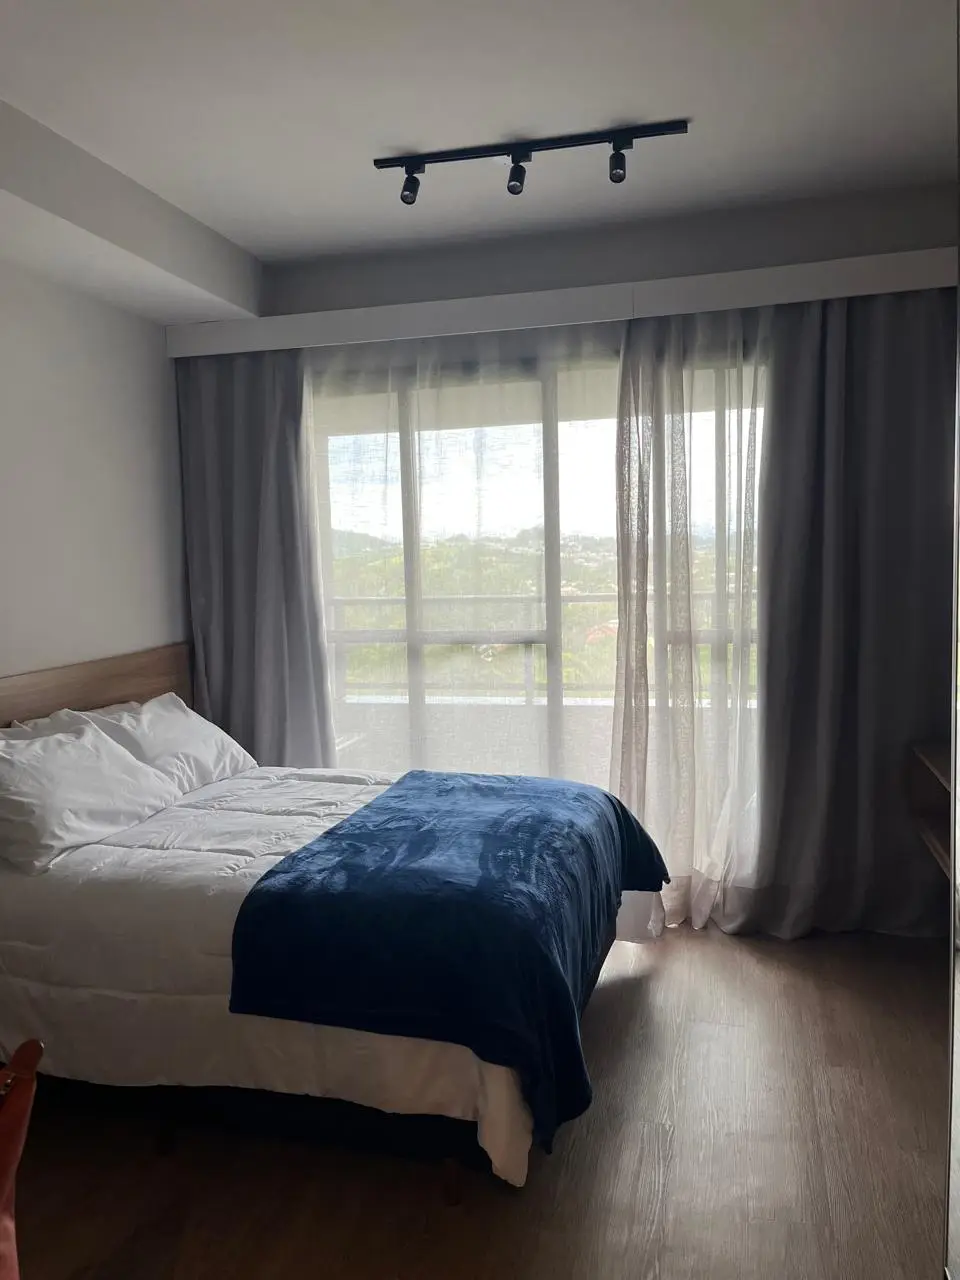
Alphaville e Tamboré: Guia Comparativo entre Mansões em Condomínio e Verticais de Alta Eficiência
Análise imobiliária estratégica sobre Alphaville e Tamboré. Compare custos de carregamento, yields de locação e dinâmicas urbanas entre mansões em condomínio e unidades verticais modernas.
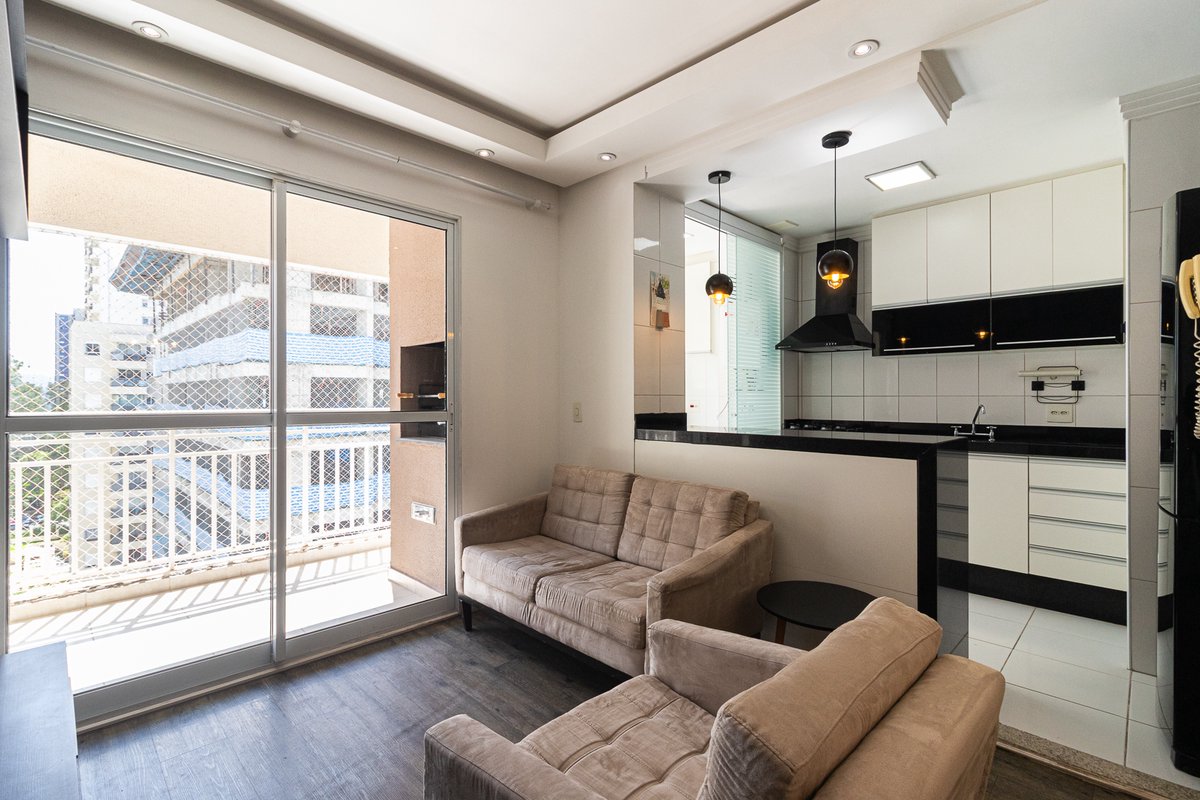
Alphaville: Barueri ou Santana de Parnaíba? O Guia Definitivo de Tributação, Zoneamento e Investimento
Descubra as diferenças cruciais de IPTU, zoneamento urbano, tipologias habitacionais e rentabilidade entre as áreas de Barueri e Santana de Parnaíba no complexo Alphaville e Tamboré.
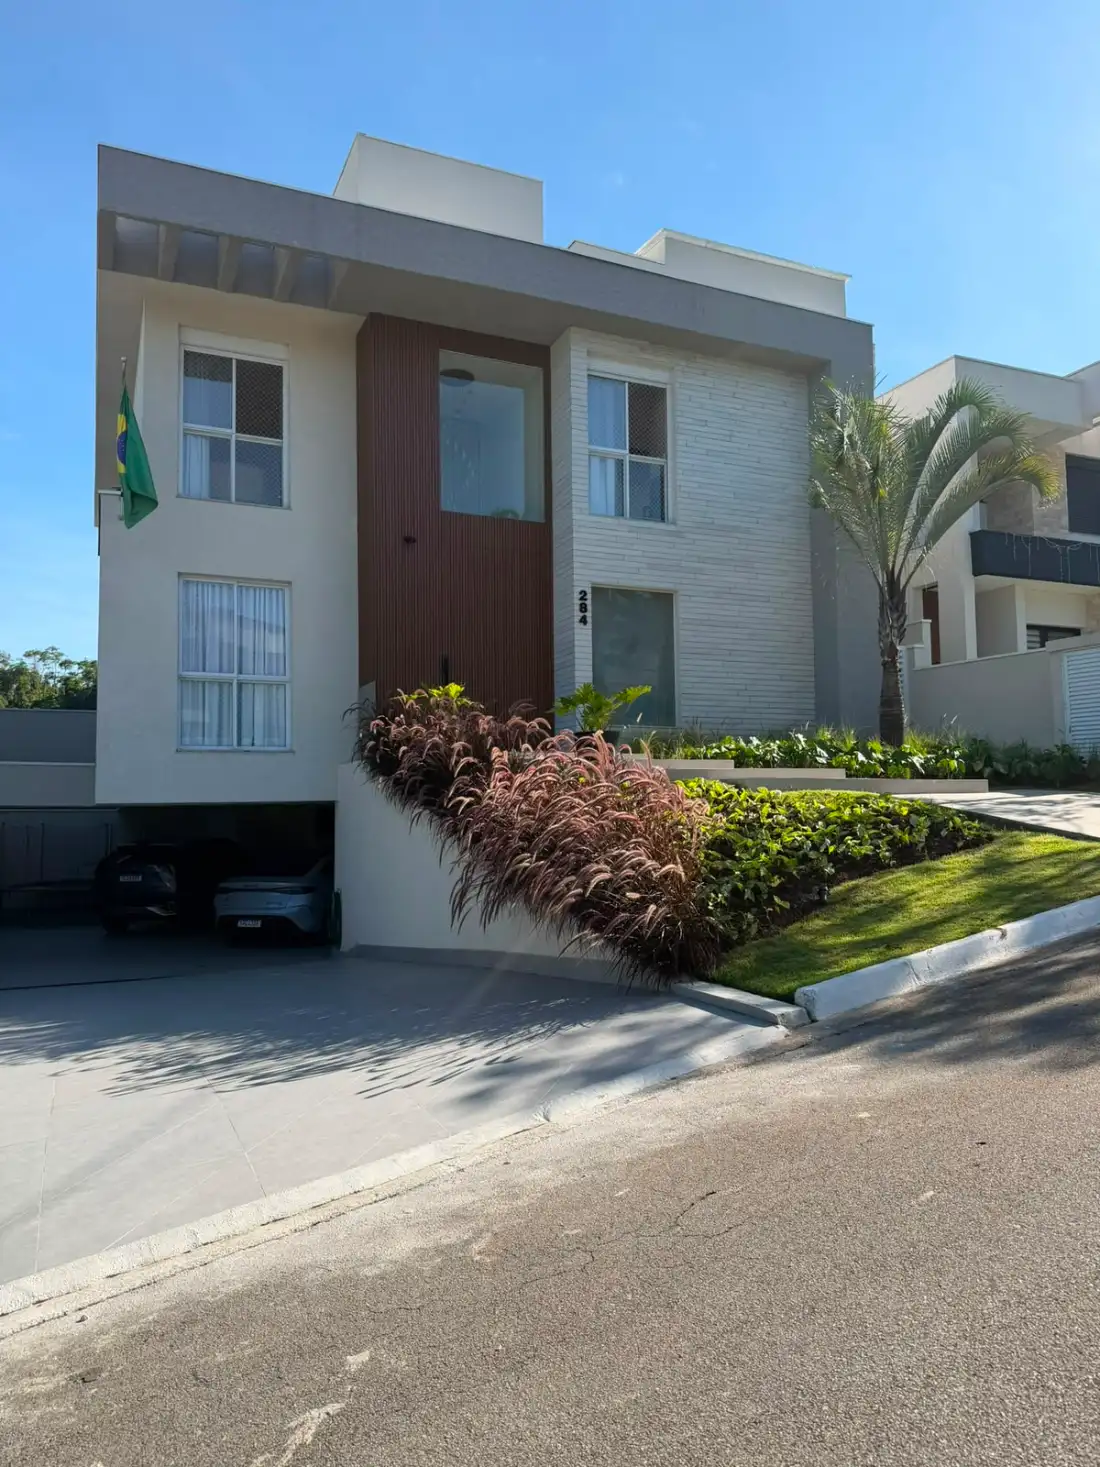
Investimento Imobiliário em Santana de Parnaíba: Análise Estratégica do Eixo Tamboré-Alphaville
Uma análise aprofundada dos fundamentos econômicos, urbanísticos e patrimoniais que consolidam Santana de Parnaíba e a região de Tamboré como o principal polo de valorização imobiliária de alto padrão na Grande São Paulo.
Cartas de Consórcio Contempladas com Menor Parcela Mensal: Estratégia de Aquisição e Alavancagem Patrimonial
Descubra como adquirir imóveis utilizando cartas de consórcio contempladas com foco em menor parcela mensal, reduzindo o custo financeiro total frente ao financiamento bancário tradicional.
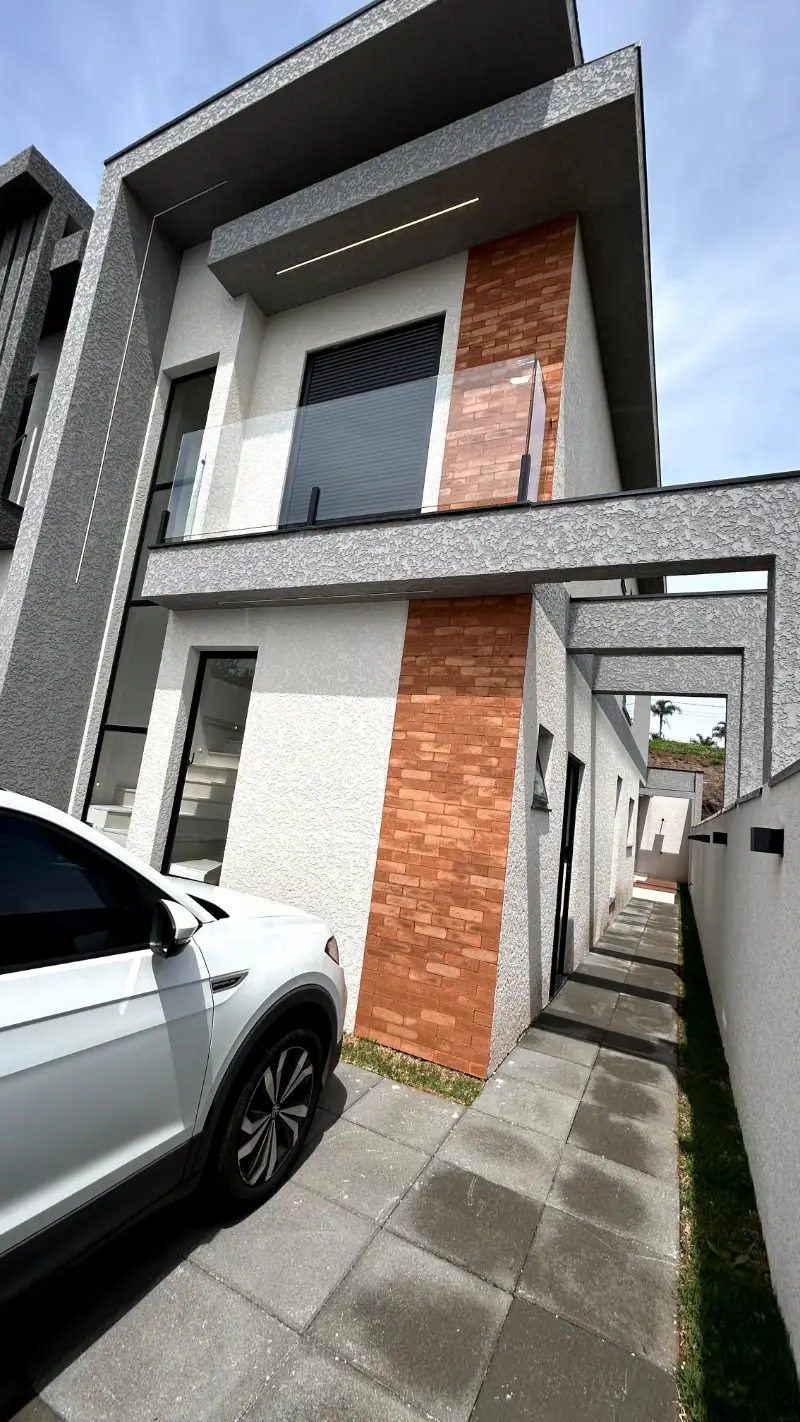
Plataformas de Cotas Contempladas e Compra de Imóveis em Santana de Parnaíba: Guia Estratégico
Descubra como estruturar a aquisição de imóveis em Santana de Parnaíba e Alphaville por meio de cotas contempladas em plataformas digitais, reduzindo o Custo Efetivo Total em relação ao financiamento bancário.