

Plataformas de Cotas Contempladas e Compra de Imóveis em Santana de Parnaíba: Guia Estratégico
Descubra como estruturar a aquisição de imóveis em Santana de Parnaíba e Alphaville por meio de cotas contempladas em plataformas digitais, reduzindo o Custo Efetivo Total em relação ao financiamento bancário.
Editorial Daiane Freitas· CRECI 311904-F
Curadoria imobiliária e inteligência de mercado em Alphaville e região
Em cenários macroeconômicos marcados por taxas de juros em patamares elevados, a estruturação de capital para aquisição imobiliária exige sofisticação. Para o comprador qualificado que prospecta residências na região de Alphaville, Tamboré e nos polos planejados de Santana de Parnaíba, recorrer automaticamente ao financiamento imobiliário tradicional via tabela SAC ou Price pode significar assumir um Custo Efetivo Total (CET) que onera substancialmente o fluxo patrimonial de longo prazo. É nesse contexto que o mercado secundário de cotas contempladas, impulsionado por plataformas digitais e mesas estruturadas, consolida-se como uma das ferramentas mais eficientes de alavancagem patrimonial e compra com poder de liquidez imediata.
O Mercado Secundário de Cotas Contempladas: Mecânica e Oportunidades
A operação com cotas contempladas consiste na cessão formal de direitos sobre um contrato de consórcio ativo cuja carta de crédito já foi liberada pela administradora — seja por sorteio na assembleia mensal ou por lance vencedor —, sem que o titular original tenha adquirido um bem. O adquirente assume duas responsabilidades complementares: realiza o pagamento de uma entrada (composta pelo valor que o titular original já amortizou acrescido de um ágio negociado a valor de mercado) e passa a responder pelas parcelas remanescentes da cota até a sua quitação integral.
O cálculo desse ágio reflete a dinâmica de oferta e procura por liquidez imediata. Enquanto no financiamento bancário convencional o tomador arca com taxas de juros compostos que superam 10% a 12% ao ano mais taxa referencial, no consórcio a correção é regida pela taxa de administração prefixada e pela atualização anual do crédito por índices setoriais, majoritariamente o INCC (Índice Nacional de Custo da Construção). Compradores que buscam ativos na faixa de R$ 1,5 milhão a R$ 3 milhões em Santana de Parnaíba frequentemente utilizam cotas de consórcio já liberadas para converter o poder de pagamento à vista em margens vantajosas de desconto junto aos vendedores.
Contudo, a transação não se resume a uma troca financeira entre particulares. Toda e qualquer cessão de direitos exige a expressa anuência e prévia aprovação cadastral da administradora de origem (a exemplo de Porto Seguro, Rodobens, Caixa Consórcios, Itaú ou Bradesco). A administradora avalia a higidez financeira e a capacidade de pagamento do novo titular exatamente como em uma concessão de crédito original, garantindo a solidez e o equilíbrio do grupo consorcial.
Panorama das Principais Plataformas Digitais de Cartas Contempladas
Historicamente fragmentado e conduzido por intermediários informais, o mercado de cartas contempladas passou por uma profunda modernização com o surgimento de plataformas digitais especializadas e mesas de intermediação vinculadas a corretoras e multi-family offices. Ecossistemas modernos estabeleceram novos parâmetros de governança, transparência e segurança jurídica para o setor.
Existem dois modelos operacionais predominantes nesse ecossistema digital:
1. Modelos com Conta Escrow (Custódia Garantida): As plataformas mais estruturadas operam mediante contas de garantia vinculadas (escrow accounts). O comprador deposita o montante referente à entrada e ao ágio em uma conta de custódia neutra, e o recurso só é liberado para o cedente após a administradora homologar a transferência da cota e emitir o extrato atualizado em nome do novo titular. Esse mecanismo elimina o risco de inadimplência cruzada ou estelionato. 2. Marketplaces de Repasse Curado: Portais que funcionam como balcões organizados, realizando a checagem prévia da cota diretamente no sistema da administradora, conferindo o status de "pronta para faturamento", a ausência de litígios jurídicos ou penhoras sobre o titular original e a veracidade do saldo devedor informado.
A agilidade dessas plataformas em fornecer cartas prontas para faturamento permite que o adquirente atue com a velocidade necessária para aproveitar ativos de alta liquidez no eixo oeste da Região Metropolitana de São Paulo, onde residências bem posicionadas raramente permanecem disponíveis por longos períodos.
Segurança Jurídica e Checklist Antitransfraude na Compra de Cotas
A segurança de uma aquisição de cota contemplada replica o mesmo rigor da due diligence imobiliária tradicional. O comprador jamais deve compactuar com instrumentos de gaveta ou transferências informais, uma vez que a posse da carta e o direito de faturamento do imóvel pertencem exclusivamente à pessoa física ou jurídica que consta no registro central da administradora fiscalizada pelo Banco Central do Brasil.
Para blindar a operação, o rito de verificação deve observar quatro etapas inegociáveis:
- Validação Direta na Administradora: Antes de qualquer sinal, deve-se emitir o extrato oficial consolidado da cota diretamente pelo canal de atendimento da administradora, atestando o número do grupo, cota, data de contemplação, saldo de crédito disponível e saldo devedor exato.
- Contrato de Cessão Padronizado: A transferência de titularidade deve ocorrer por meio do termo oficial da administradora, acompanhado de contrato particular de cessão com firmas reconhecidas em cartório.
- Certidões Negativas do Cedente: Levantamento minucioso de certidões cíveis, fiscais, trabalhistas e de protesto do titular original da cota, afastando riscos de fraude contra credores ou penhora incidental do crédito.
- Condicionamento Financeiro: O pagamento do ágio deve ser liquidado exclusivamente após o deferimento do cadastro do adquirente e a emissão do termo de transferência homologado pela instituição gestora.
Engenharia Financeira: Consórcio Contemplado vs. Financiamento Imobiliário SAC/Price
A grande vantagem estratégica da cota contemplada reside na composição do Custo Efetivo Total. Enquanto no financiamento bancário o tomador arca com juros compostos que muitas vezes multiplicam o valor do imóvel por 2,2 a 2,8 vezes ao longo de 30 anos (360 a 420 meses), o consórcio opera com taxas de administração prefixadas (normalmente entre 15% e 22% diluídas sobre todo o período da cota), acrescidas de fundo de reserva e seguro prestamista.
Mesmo quando se incorpora o ágio pago na entrada da cota contemplada, o CET final tende a ser consideravelmente inferior ao de uma linha de crédito imobiliário convencional em períodos de Selic restritiva. Além disso, o horizonte temporal do consórcio é usualmente mais compacto — oscilando entre 120 e 180 meses —, o que acelera a amortização do endividamento familiar e estimula a formação de patrimônio líquido real.
Outro vetor determinante é a força transacional: perante o vendedor do imóvel, a carta de crédito contemplada equivale a um pagamento à vista com depósito direto e integral via TED após o registro do contrato. Isso confere ao comprador um poder de barganha significativo para negociar valores finais de fechamento, neutralizando com frequência o custo desembolsado no próprio ágio da cota.
Estudo de Caso Prático: Alocando Crédito Contemplado no Residencial Villas do Jaguari
Para tangibilizar a aplicação dessa engenharia financeira na prática, considere a dinâmica habitacional de Santana de Parnaíba. O município se consolidou como uma extensão natural e equilibrada para quem busca o padrão construtivo e o ecossistema de serviços de Alphaville, porém com uma integração superior com a topografia arborizada e um custo de ocupação extremamente equilibrado.
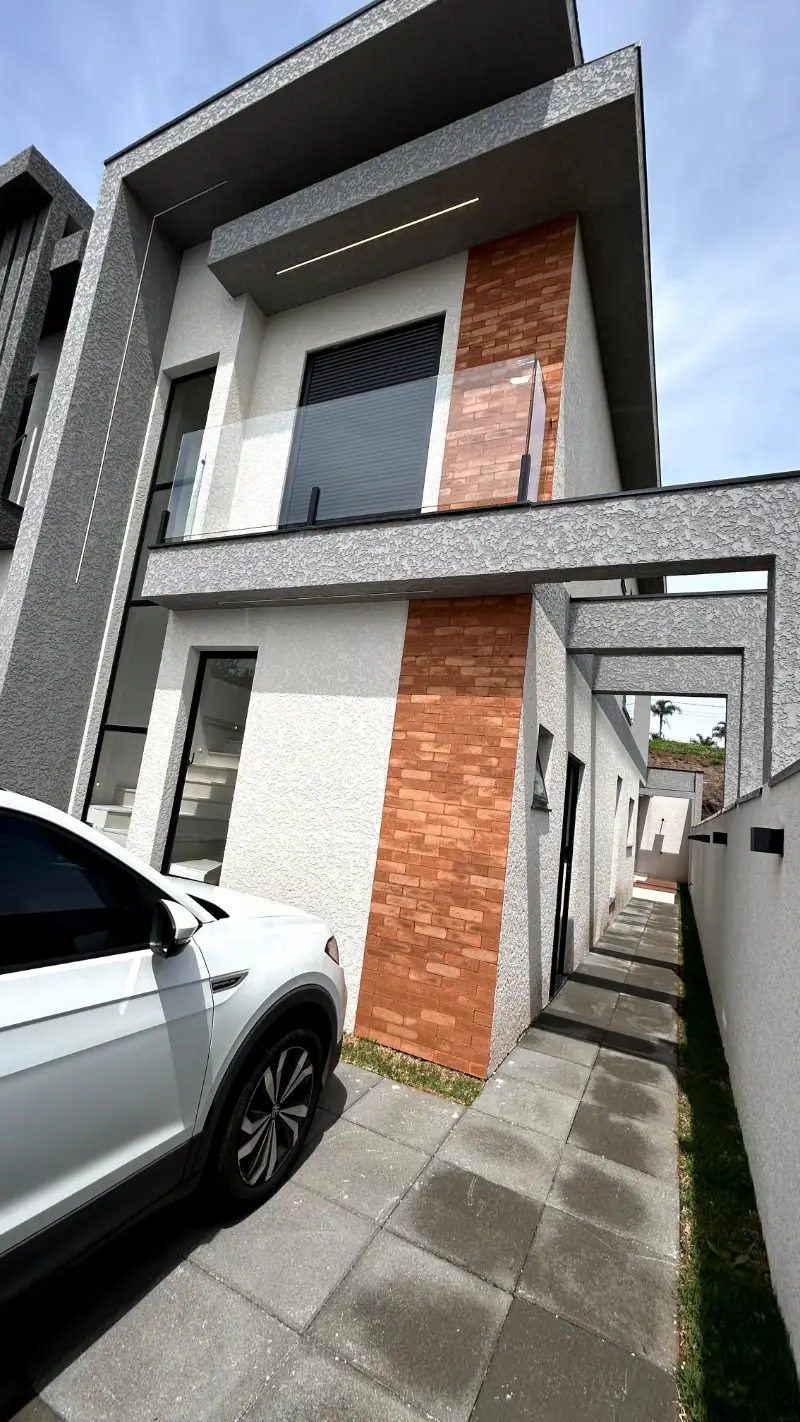
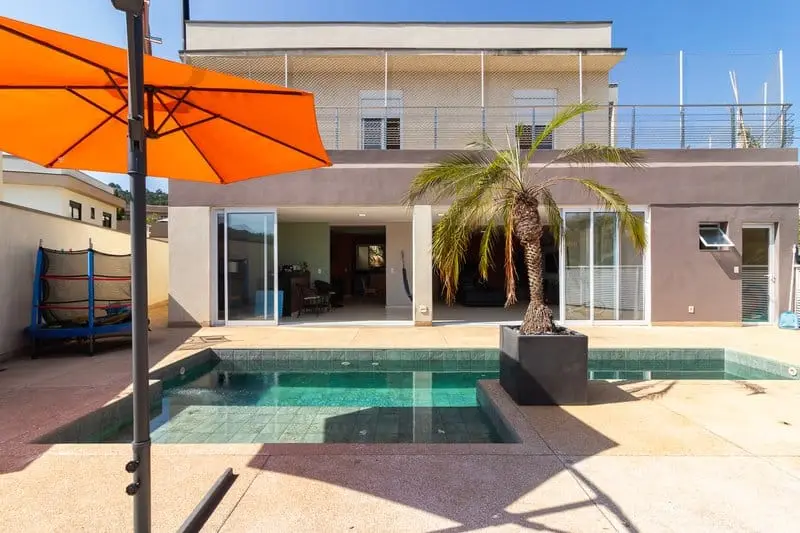
Dentro desse perfil, a Casa Residencial Villas do Jaguari surge como um exemplo prático e elegante para a alocação de uma carta contemplada estruturada. O imóvel, avaliado em R$ 1.520.000, dispõe de 144 m² de área construída com uma distribuição precisa de 3 suítes, acabamentos contemporâneos e ambientes sociais desenhados para integração plena.
Ao optar pela aquisição desse ativo no bairro Jaguari por meio de uma cota contemplada — em vez de contrair um financiamento tradicional de 30 anos —, o comprador conquista um duplo benefício patrimonial. Por um lado, o crédito de R$ 1,52 milhão confere liquidez imediata para faturar a residência sem morosidades burocráticas bancárias; por outro, assegura à família um endereço estrategicamente posicionado próximo aos eixos corporativos da Alameda Rio Negro e aos acessos da Rodovia Castelo Branco, com conveniência educacional e médica de referência (Mackenzie Tamboré, Colégio Pentágono e Hospital Albert Einstein Alphaville).
Caso o perfil do comprador demande uma metragem ampliada em condomínio fechado com infraestrutura de lazer completa, a mesma lógica se aplica a ativos de patamar superior, a exemplo do Condomínio Residencial 9 - Alphaville, que oferece 364 m² de área privativa e demanda cartas ou composições consorciais de maior envergadura.
Rito Operacional: Da Homologação da Cota à Escritura com Alienação Fiduciária
Uma vez homologada a cota em nome do adquirente pela plataforma ou administradora, inicia-se a etapa imobiliária propriamente dita, composta por marcos bem definidos:
1. Apresentação do Imóvel e Documentação: Envio da matrícula atualizada com negativa de ônus e ações, certidões dos vendedores e Habite-se da construção à administradora do consórcio. 2. Laudo de Engenharia: A administradora nomeia uma empresa credenciada de engenharia para realizar a vistoria técnica presencial, emitindo o Laudo de Avaliação Mercadológica e atestando a regularidade estrutural e legal do imóvel. 3. Emissão do Contrato com Força de Escritura: Em conformidade com a Lei nº 9.514/1997, as administradoras de consórcio emitem o Instrumento Particular de Compra e Venda com Força de Escritura Pública e Constituição de Alienação Fiduciária em Garantia. 4. Protocolo no Cartório de Registro de Imóveis (CRI): O instrumento é levado a registro no Cartório de Registro de Imóveis competente (no caso, a Comarca de Santana de Parnaíba) após o recolhimento do ITBI municipal. 5. Faturamento Direto ao Vendedor: Com a via da matrícula registrada e a apresentação da certidão de ônus atualizada contendo o gravame de alienação em favor da administradora, os recursos da carta de crédito são transferidos diretamente para a conta corrente do vendedor.
A regularidade registral de residências modernas em loteamentos fechados de Santana de Parnaíba confere extrema celeridade a esse processo, permitindo que a transição entre a compra da cota na plataforma e a posse das chaves seja concluída em prazos frequentemente inferiores a 45 dias.
Recomendações Finais para o Comprador Estratégico
A utilização de cartas de consórcio contempladas não deve ser encarada como uma aposta aleatória de balcão, mas como um capítulo estruturado do planejamento patrimonial. Antes de escolher a cota na plataforma, dimensione com precisão o saldo residual que será faturado para cobrir eventuais custos de transferência (como o ITBI de 2% em Santana de Parnaíba e emolumentos registrais cartorários, que muitas administradoras autorizam incluir até o limite de 10% do valor da carta).
Conectar a escolha da plataforma de consórcio com uma consultoria imobiliária que vivencia a rotina de Alphaville, Tamboré e Santana de Parnaíba assegura que o capital liberado encontre um imóvel cuja avaliação de engenharia seja imediata e cujo valor intrínseco de mercado represente uma escolha sólida para o futuro da sua família.
Perguntas Frequentes
É seguro comprar uma cota contemplada por meio de plataformas digitais?
Sim, desde que a transação ocorra por meio de plataformas que adotam contas escrow (custódia garantida) e que a cessão seja formalmente aprovada e homologada pela administradora de consórcios fiscalizada pelo Banco Central.
Qual a principal vantagem da cota contemplada em comparação ao financiamento tradicional?
A cota contemplada não cobra juros remuneratórios compostos, apenas taxa de administração e correção monetária contratual. Mesmo somando o ágio de entrada, o Custo Efetivo Total costuma ser expressivamente inferior ao financiamento bancário em períodos de Selic elevada.
Posso utilizar a carta contemplada para cobrir despesas de ITBI e cartório?
Sim. A maioria das administradoras de consórcio autoriza utilizar até 10% do valor total da carta de crédito para custear o ITBI (2% em Santana de Parnaíba), taxas de registro de imóveis e laudo de avaliação.
Quanto tempo leva entre a compra da cota e a liberação das chaves do imóvel?
Com a documentação do comprador e a matrícula do imóvel rigorosamente regulares, todo o rito de vistoria, emissão do contrato com alienação fiduciária, registro no cartório e faturamento costuma levar entre 30 e 45 dias.
Gostaria de uma orientação personalizada?
Tire dúvidas sobre esta matéria ou agende uma visita privativa aos imóveis de Alphaville diretamente com Daiane Freitas.
Receba Notícias de Alphaville no WhatsApp
Análises exclusivas de mercado, oportunidades selecionadas e guias de bairros em Tamboré e Alphaville.
Todas as Matérias & Notícias Editoriais
Acompanhe nossas análises aprofundadas, dados de mercado e guias exclusivos sobre Alphaville, Tamboré e a região oeste de São Paulo.
Consórcio Contemplado para Compra de Terreno e Construção em Alphaville: Guia Jurídico e Financeiro
Descubra como estruturar a compra de terreno e a construção simultânea em Alphaville e Tamboré utilizando carta de consórcio contemplada, analisando regras do BACEN, cronograma de medições e gestão de liquidez.

Locação por Temporada e Médio Prazo em Alphaville: Guia Estratégico para Executivos e Famílias em Transição
Compreenda a dinâmica de locação por temporada e estadias de médio prazo em Alphaville. Analise as vantagens financeiras e de espaço entre flats e apartamentos de 3 dormitórios no polo corporativo de Barueri.
Desdobro e Unificação de Lotes em Barueri: Guia Jurídico e Urbanístico Completo
Entenda as regras legais, trâmites na Prefeitura de Barueri, exigências das associações de Alphaville e Tamboré e impactos fiscais para unificar ou desdobrar lotes residenciais.
Segurança e Portarias Blindadas em Alphaville: A Engenharia de Proteção que Sustenta o Estilo de Vida
Conheça a infraestrutura tecnológica das portarias em Alphaville e Tamboré: guaritas nível III-A, eclusas para delivery, triagem de prestadores e a integração com a Muralha Digital que valorizam o metro quadrado.
Saúde de Excelência em Alphaville: A Importância do Acesso Imediato ao Einstein e aos Principais Polos Médicos
Descubra como a infraestrutura médica de ponta em Alphaville, com destaque para a Unidade Avançada do Einstein e centros diagnósticos de elite, valoriza o mercado imobiliário e garante segurança integral às famílias.
Impacto da Mobilidade na Valorização Imobiliária: O Eixo Castello Branco e Rodoanel em Alphaville e Tamboré
Análise aprofundada sobre como as obras viárias na Rodovia Castello Branco e a conexão com o Rodoanel reconfiguram o mercado imobiliário em Barueri, impulsionando a valorização de ativos compactos e de alto padrão em Tamboré e Alphaville.
Como Calcular o Cap Rate Real de Salas e Lajes Comerciais em Alphaville: Guia Financeiro para Investidores
Aprenda a calcular com exatidão o Cap Rate Real de salas e lajes corporativas em Alphaville. Descubra como despesas operacionais ocultas, vacância prolongada, carências e custos de condomínio impactam o NOI e veja como equilibrar sua carteira com ativos residenciais defensivos.
Heliponto Homologado e Acessos Exclusivos: A Mobilidade Estratégica em Tamboré
Uma análise técnica sobre a infraestrutura de helipontos, segurança perimetral e mobilidade corporativa de alto escalão no eixo Tamboré e Alphaville.
Alphaville Zero: Análise Patrimonial, Liquidez e a Evolução Imobiliária em Barueri
Uma avaliação aprofundada sobre o Alphaville Zero: centralidade executiva, escassez de terrenos, o mercado de retrofits de alto padrão e as alternativas imobiliárias eficientes na região de Barueri e Santana de Parnaíba.
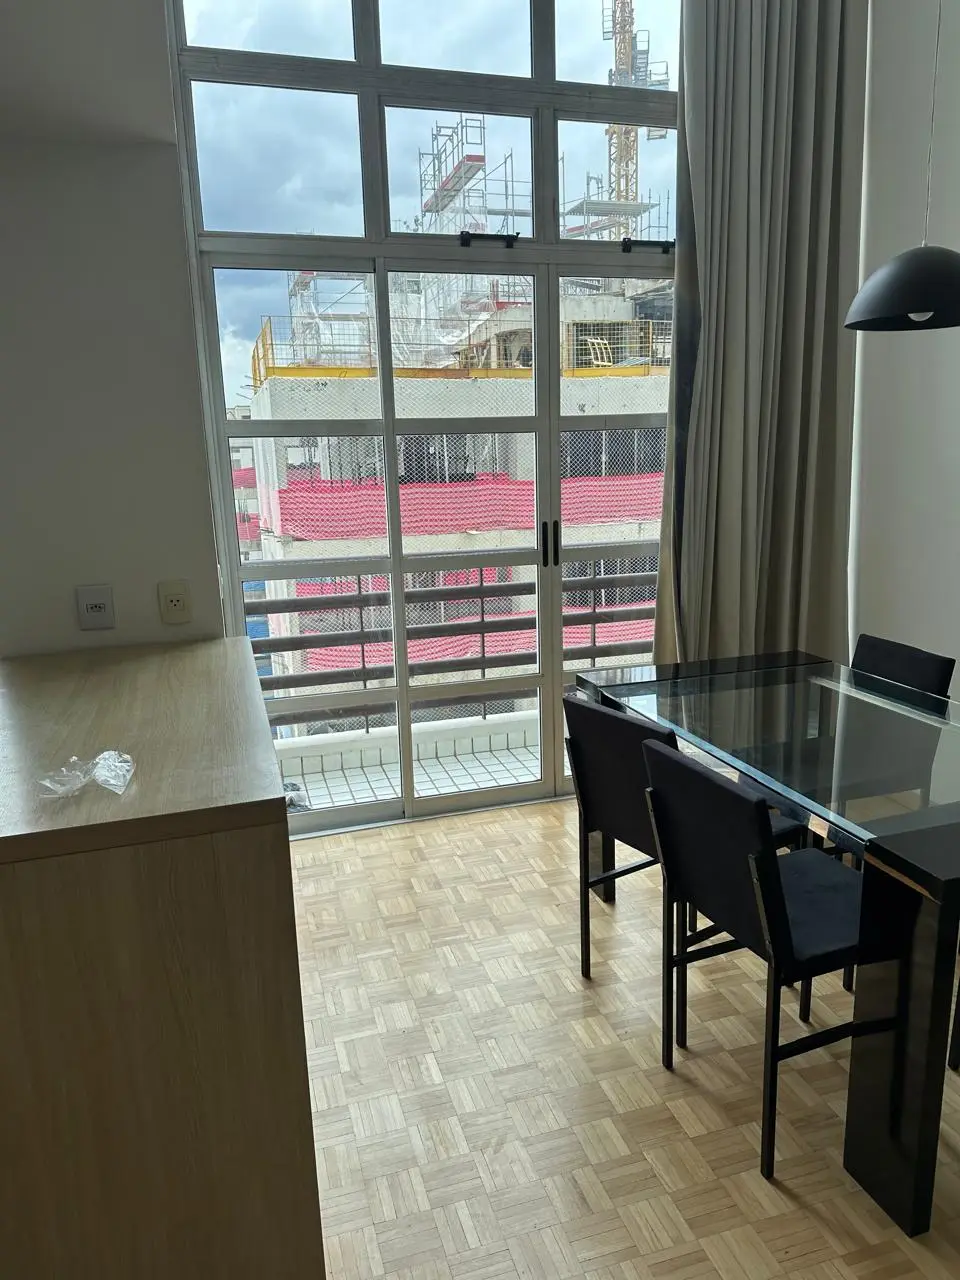
Apartamento Mobiliado por Temporada em Alphaville: Guia de Locação Corporativa e Flexível
Saiba como funciona a locação de apartamentos mobiliados por temporada em Alphaville e Barueri. Entenda as diferenças entre plataformas genéricas e assessoria consultiva especializada, vantagens contratuais, segurança jurídica e opções residenciais ideais para executivos e famílias em transição.
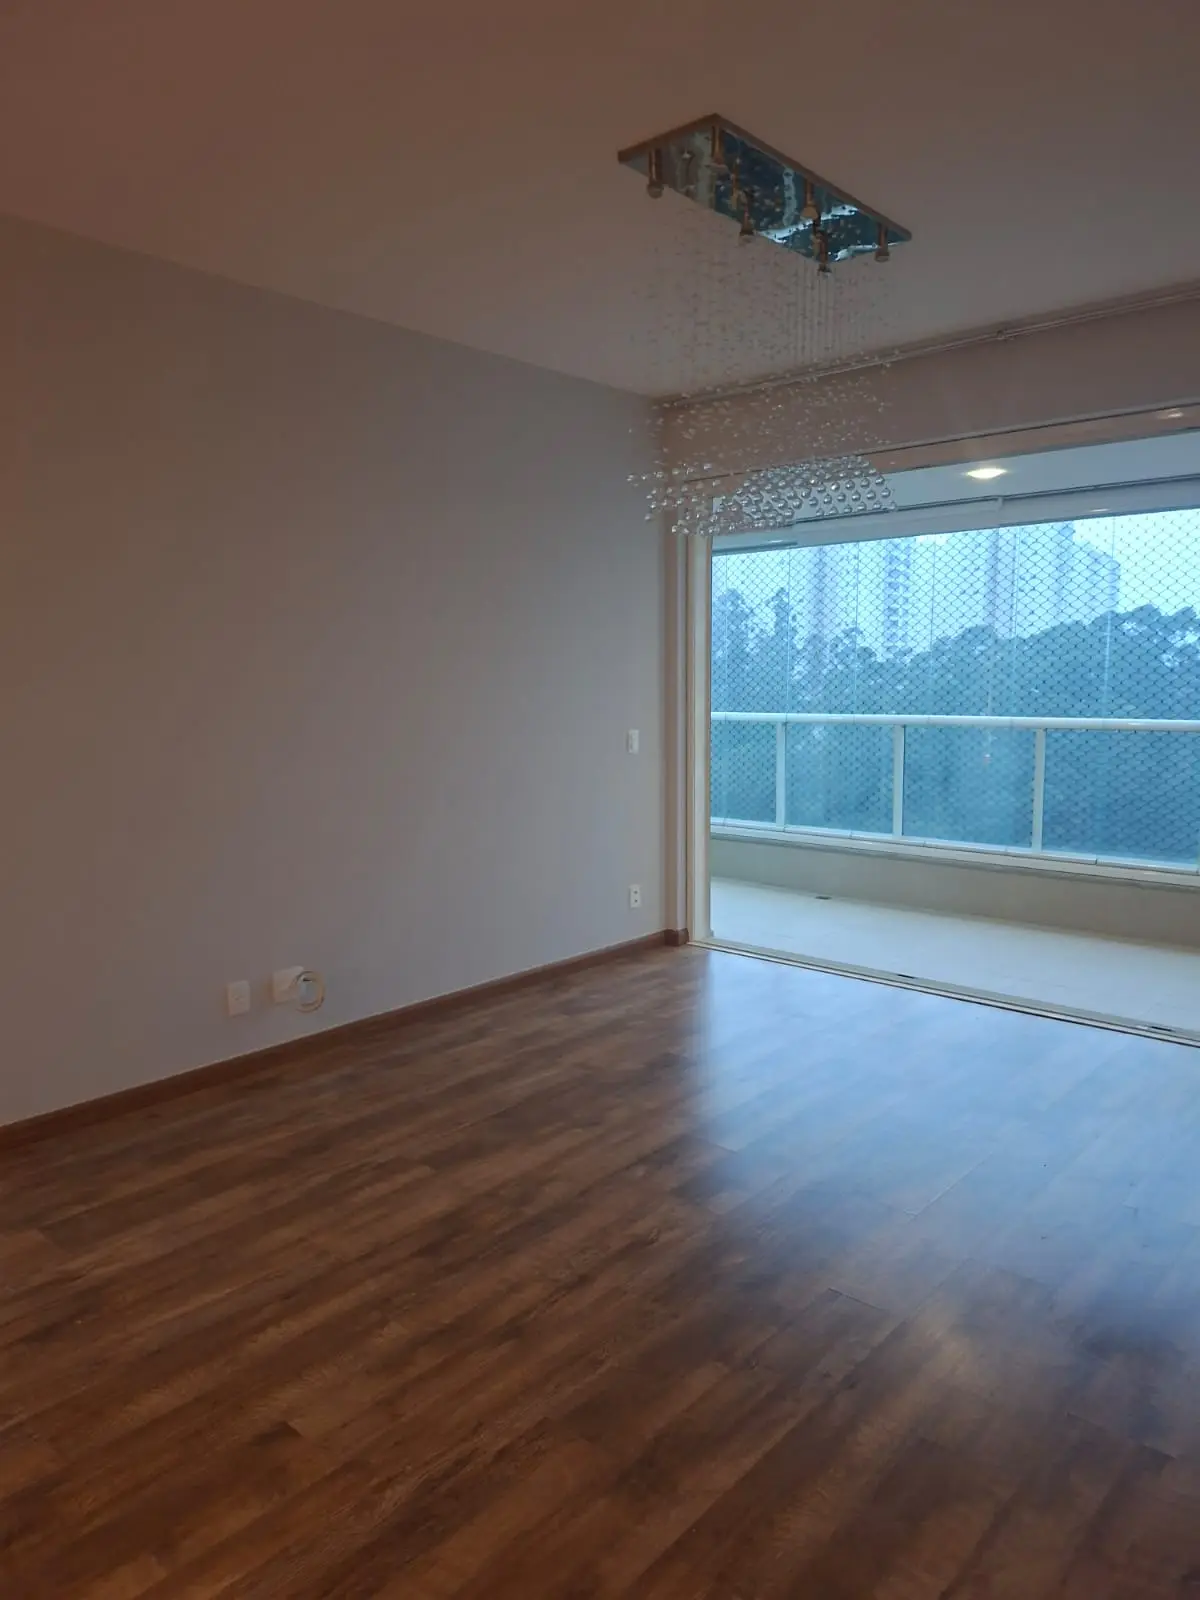
Estadias Temporárias para Famílias em Alphaville: Conforto, Espaço e Segurança na Transição
Descubra como estruturar uma estadia temporária para famílias grandes em Alphaville. Conheça as vantagens logísticas, a segurança perimetral e a eficiência financeira frente a diárias fracionadas.
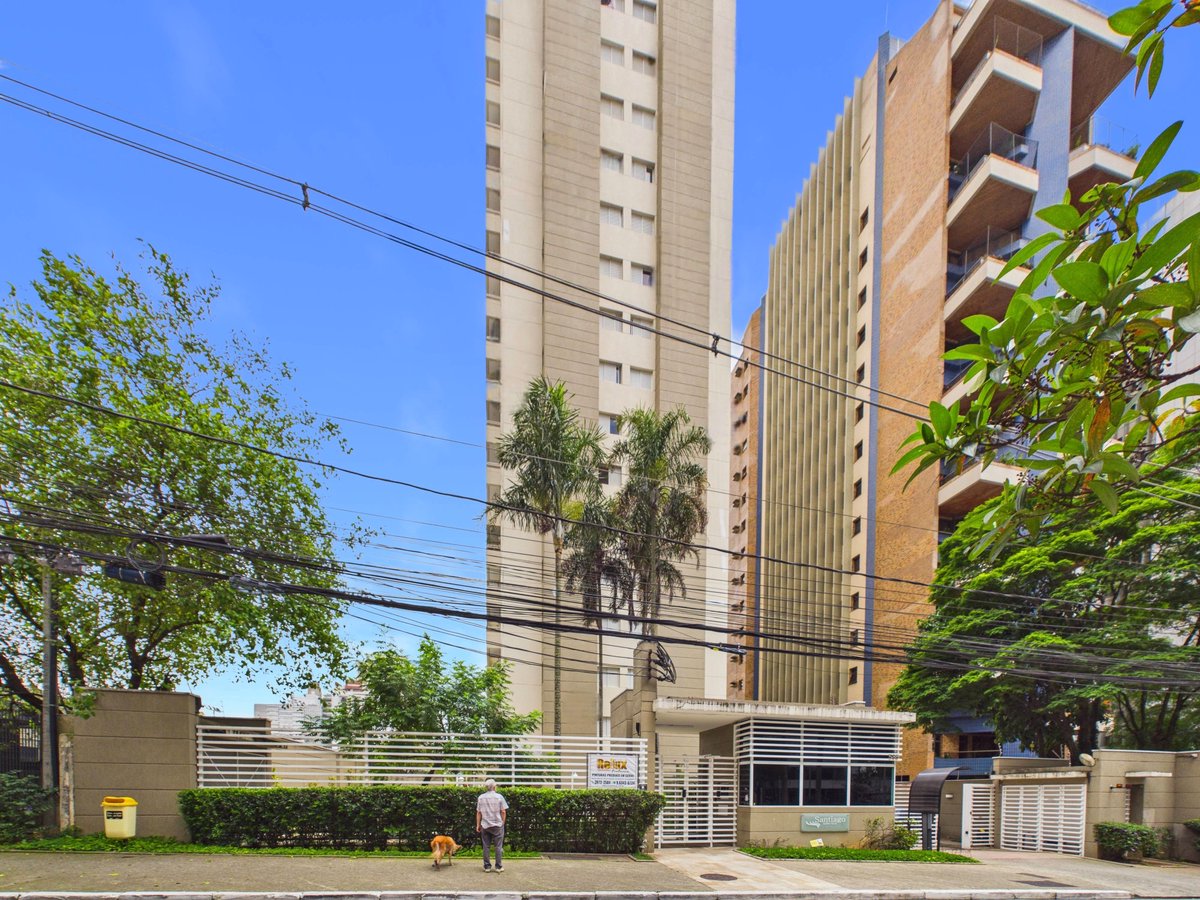
Imobiliárias de Aluguel por Temporada em Alphaville: Guia Estratégico e Critérios de Escolha
Análise aprofundada sobre a dinâmica de locações por temporada e estadias mid-stay em Alphaville. Conheça as exigências jurídicas, vantagens logísticas e critérios essenciais para escolher imóveis corporativos e familiares com assessoria especializada.
Estadias Corporativas e Temporárias em Alphaville: Infraestrutura, Custos e Escolha do Imóvel Ideal
Análise aprofundada sobre a dinâmica de locações flexíveis e estadias corporativas no centro de Alphaville e Tamboré. Compare custos frente à hotelaria, entenda as vantagens de plantas em torno de 100m² e conheça os fatores logísticos determinantes.
Aluguel em Barueri: O que Realmente Significa Preço Acessível e Inteligente no Tamboré
Descubra como avaliar o Custo Total de Ocupação (TCO) ao alugar em Barueri. Entenda por que a localização no Tamboré, apartamentos turnkey e duplex bem planejados superam a falsa economia de bairros periféricos.
Alphaville e Tamboré: Guia Comparativo entre Mansões em Condomínio e Verticais de Alta Eficiência
Análise imobiliária estratégica sobre Alphaville e Tamboré. Compare custos de carregamento, yields de locação e dinâmicas urbanas entre mansões em condomínio e unidades verticais modernas.
Alphaville: Barueri ou Santana de Parnaíba? O Guia Definitivo de Tributação, Zoneamento e Investimento
Descubra as diferenças cruciais de IPTU, zoneamento urbano, tipologias habitacionais e rentabilidade entre as áreas de Barueri e Santana de Parnaíba no complexo Alphaville e Tamboré.
Investimento Imobiliário em Santana de Parnaíba: Análise Estratégica do Eixo Tamboré-Alphaville
Uma análise aprofundada dos fundamentos econômicos, urbanísticos e patrimoniais que consolidam Santana de Parnaíba e a região de Tamboré como o principal polo de valorização imobiliária de alto padrão na Grande São Paulo.
Consórcio Contemplado no Mercado de Alto Padrão: Caixa Econômica Federal vs. Porto Seguro em Grandes Tíquetes
Descubra como estruturar a compra de imóveis de luxo utilizando cotas contempladas de consórcio. Um comparativo estratégico entre Caixa Econômica e Porto Seguro para operações acima de R$ 1 milhão.
Cartas de Consórcio Contempladas com Menor Parcela Mensal: Estratégia de Aquisição e Alavancagem Patrimonial
Descubra como adquirir imóveis utilizando cartas de consórcio contempladas com foco em menor parcela mensal, reduzindo o custo financeiro total frente ao financiamento bancário tradicional.