

Melhores Empresas para Comprar Carta de Consórcio Contemplada: Guia Estratégico e Due Diligence
Aprenda a selecionar as melhores empresas para comprar carta de consórcio contemplada, auditar taxas de ágio com rigor técnico e direcionar o crédito para aquisições imobiliárias estratégicas em Alphaville e Tamboré.
Editorial Daiane Freitas· CRECI 311904-F
Curadoria imobiliária e inteligência de mercado em Alphaville e região
Adquirir uma cota de consórcio já contemplada consolidou-se como uma das estratégias de engenharia financeira mais sofisticadas para quem deseja comprar imóveis residenciais ou alocar capital sem se submeter aos juros compostos dos financiamentos tradicionais. Contudo, a busca pelas melhores empresas para comprar carta de consórcio contemplada exige do comprador uma postura analítica, distante do apelo das promessas fáceis que circulam na internet. Navegar pelo mercado secundário de consórcios requer conhecimento sobre regulamentação do Banco Central, solidez das administradoras de origem e rigor absoluto na auditoria documental.
Neste guia, estruturamos os critérios fundamentais para você identificar plataformas idôneas, calcular com precisão a viabilidade do ágio e entender como transformar essa liquidez imediata em um ativo imobiliário seguro, com foco no próspero eixo imobiliário de Alphaville e Tamboré.
---
O Mercado Secundário de Consórcios: Mecânica, Riscos e a Lógica do Ágio
A essência da compra de uma cota contemplada reside no mecanismo de cessão de direitos, regulado pela Lei Federal nº 11.795/2008. O titular original de uma cota sorteada ou contemplada por lance opta por não utilizar o crédito imediatamente e transfere sua posição contratual para um terceiro em troca de uma compensação financeira imediata: o chamado ágio.
O ágio é composto pela devolução dos valores que o titular original já amortizou no grupo somada a uma margem de oportunidade pela disponibilidade imediata do poder de compra à vista. No entanto, a conta só fecha quando a soma do ágio pago com o saldo devedor restante (diluído nas parcelas futuras corrigidas pelo INCC) resulta em um Custo Efetivo Total (CET) inferior ao que seria pago em uma linha de crédito habitacional tradicional indexada à taxa Selic ou ao IPCA.
É fundamental separar dois universos: de um lado, as administradoras autorizadas pelo Banco Central do Brasil (BACEN), que realizam a gestão dos grupos e têm a custódia do fundo comum; do outro, as empresas intermediárias ou corretoras de cotas, que conectam compradores a cotistas cedentes. O risco operacional quase nunca reside na administradora de origem, mas sim na intermediação, especialmente quando ofertas mascaram consórcios não contemplados com promessas verbais de contemplação iminente.
---
Critérios Cruciais para Avaliar as Melhores Intermediadoras e Administradoras
Ao pesquisar as melhores empresas para adquirir sua carta, o investidor prudente deve ponderar quatro pilares inegociáveis:
1. Conformidade Regulatória das Administradoras: A cota deve pertencer a uma administradora fiscalizada e avaliada pelo BACEN e filiada à Associação Brasileira de Administradoras de Consórcios (ABAC). Os grandes bancos de varejo (Bradesco, Itaú, Caixa Econômica Federal e Santander) e operadoras especializadas de peso (Porto Seguro Consórcio e Rodobens) lideram em governança, padronização de laudos de avaliação e solidez patrimonial. 2. Mecanismos de Segurança na Custódia (Escrow): Intermediadoras confiáveis nunca solicitam transferências financeiras diretas para pessoas físicas sem garantias contratuais. As empresas de referência operam com contas de custódia (escrow accounts) ou estruturam o pagamento do ágio em cartório, de forma concomitante com a assinatura do termo de transferência e a validação do cadastro pela administradora. 3. Transparência nas Taxas de Transferência: Cada administradora estipula uma taxa de cessão de direitos, que costuma variar de 1% a 2% do valor total do crédito. As melhores empresas intermediárias deixam essas despesas explícitas antes da assinatura de qualquer sinal de negócio. 4. Alinhamento do Perfil do Imóvel Pretendido: Administradoras rigorosas exigem que a garantia imobiliária esteja perfeitamente desembaraçada. Intermediárias experientes atuam em sintonia com o corretor imobiliário do comprador, avaliando previamente se a carta almejada possui flexibilidade para cobrir custos de documentação cartorária (ITBI e emolumentos de registro), que algumas administradoras autorizam em até 10% do valor do crédito.
---
Panorama das Principais Empresas e Modelos de Transação
No ecossistema brasileiro, as oportunidades de cartas contempladas distribuem-se basicamente entre três formatos operacionais:
1. Grandes Carteiras Bancárias (Itaú, Bradesco, Porto Seguro e Caixa) São as cartas com maior aceitação de mercado. Apresentam fluxos de esteira de crédito muito bem definidos e manuais de procedimentos claros. Administradoras como a Porto Seguro Consórcio destacam-se pela agilidade nas vistorias de engenharia e na liquidação de recursos ao vendedor do imóvel após o registro no Cartório de Registro de Imóveis.
2. Corretoras Especializadas em Cessão de Direitos Plataformas corporativas que detêm portfólios próprios ou prestam consultoria de repasse de cotas ativas e contempladas. Para operar com segurança junto a essas empresas, é indispensável exigir a certidão de regularidade cadastral da empresa e auditar os últimos extratos da cota emitidos diretamente no portal logado da administradora de origem.
3. A Assessoria de Inteligência Imobiliária Local O papel do consultor imobiliário especializado na praça onde o imóvel será adquirido é o elemento de fechamento desse circuito. Jamais se deve aceitar o perigoso "contrato de gaveta". A transferência do consórcio só ganha validade jurídica com a anuência formal, expressa e irrevogável da administradora, acompanhada da comprovação de renda e da análise de crédito do cessionário.
---
Matemática Patrimonial: Carta Contemplada versus Financiamento Habitacional
Em um cenário de taxa de juros básica em patamares elevados, o financiamento pela Tabela SAC ou Tabela Price impõe um custo acumulado expressivo ao longo de 20 a 30 anos. Ao final do contrato, o tomador não raro desembolsa duas a três vezes o valor nominal do bem financiado.
No consórcio contemplado, a lógica é baseada na taxa de administração (diluída entre 14% a 22% ao longo de todo o plano, a depender do prazo original do grupo) acrescida do fundo de reserva e seguro prestamista. Ao antecipar o crédito mediante o pagamento do ágio, o comprador preserva uma taxa global equivalente a juros simples significativamente menores do que a composição dos juros bancários compostos.
Além disso, o comprador com carta contemplada senta à mesa de negociação com status de comprador à vista. Com a carta aprovada, o montante integral é creditado em favor do vendedor assim que o instrumento com força de escritura é registrado no cartório imobiliário. Esse poder de barganha permite extrair descontos substanciais sobre o valor de tabela dos imóveis, compensando frequentemente boa parte do valor investido no ágio.
---
Aplicação Estratégica da Carta no Mercado de Alphaville: Estudo de Caso Real
A aplicação prática de uma carta contemplada ganha contornos extremamente favoráveis na região metropolitana de São Paulo, em especial nos bairros planejados de Barueri e Santana de Parnaíba. A dinâmica de liquidez para apartamentos de 2 a 3 dormitórios em Alphaville é impulsionada tanto por executivos que trabalham nos centros empresariais da Alameda Rio Negro quanto por famílias que buscam a segurança e a proximidade com colégios de renome, como o Mackenzie Tamboré.
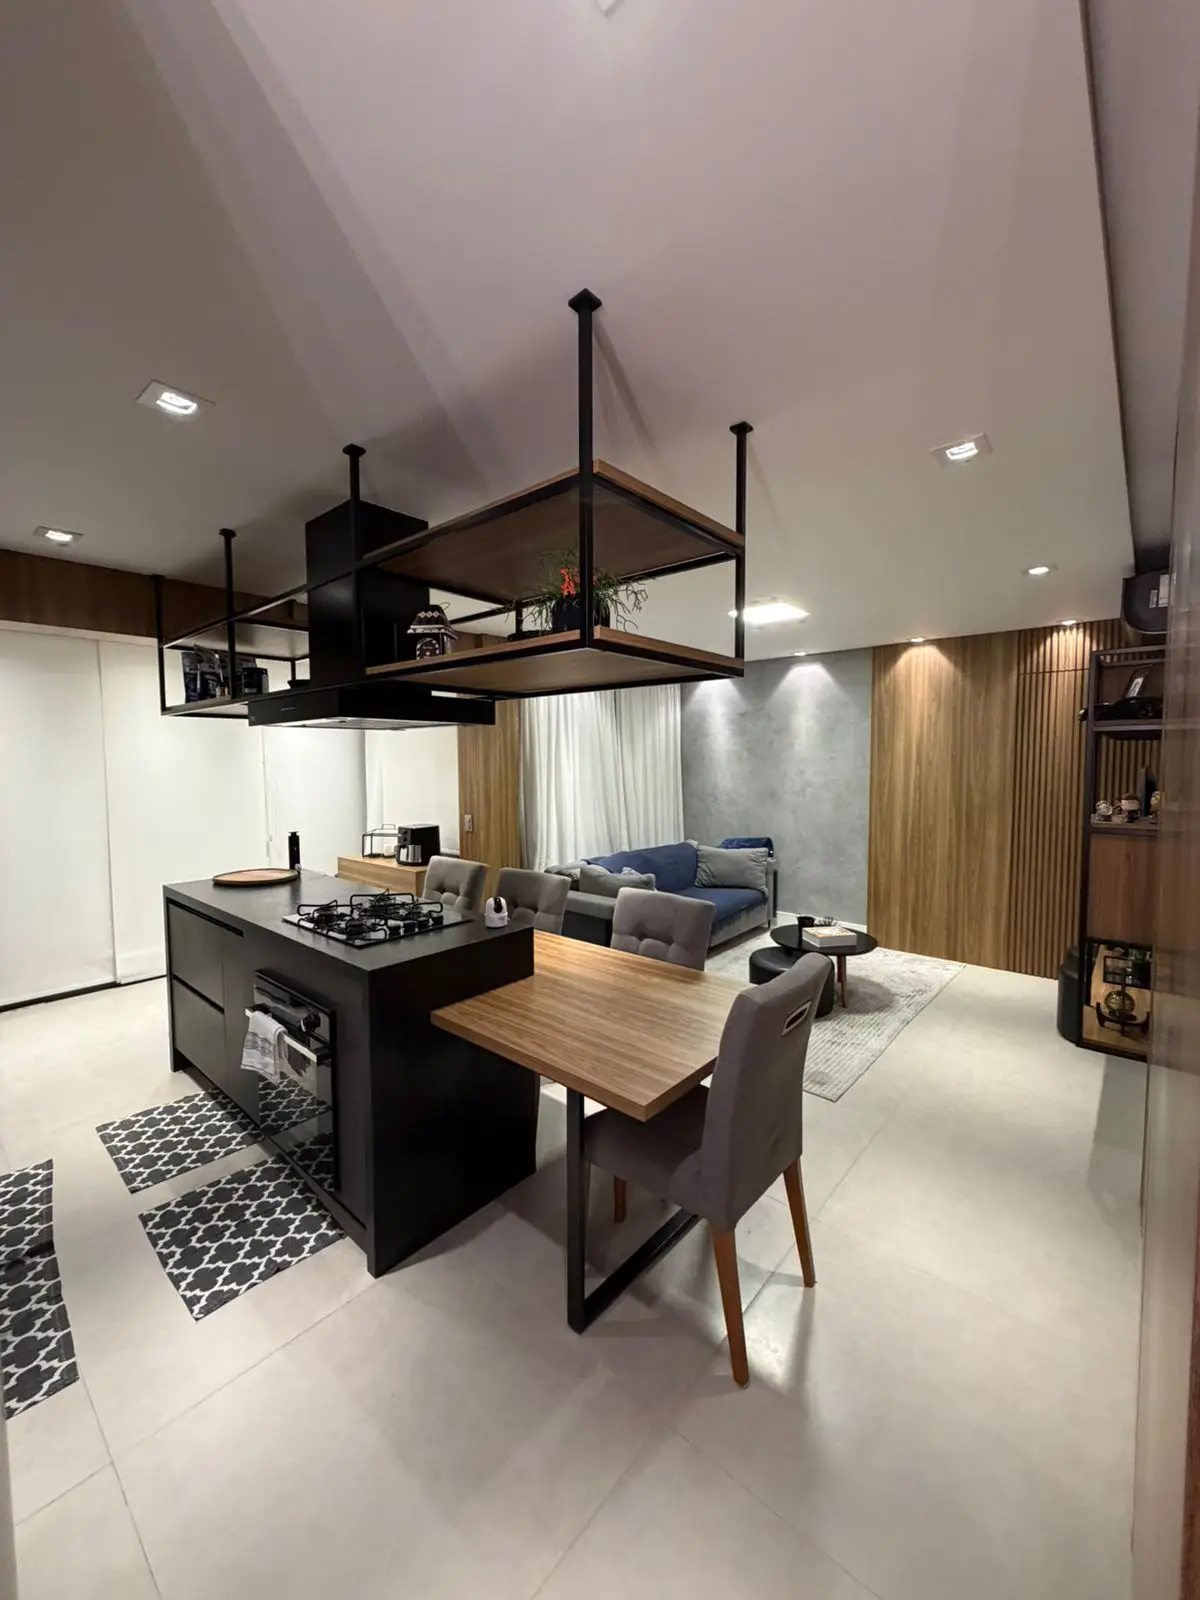
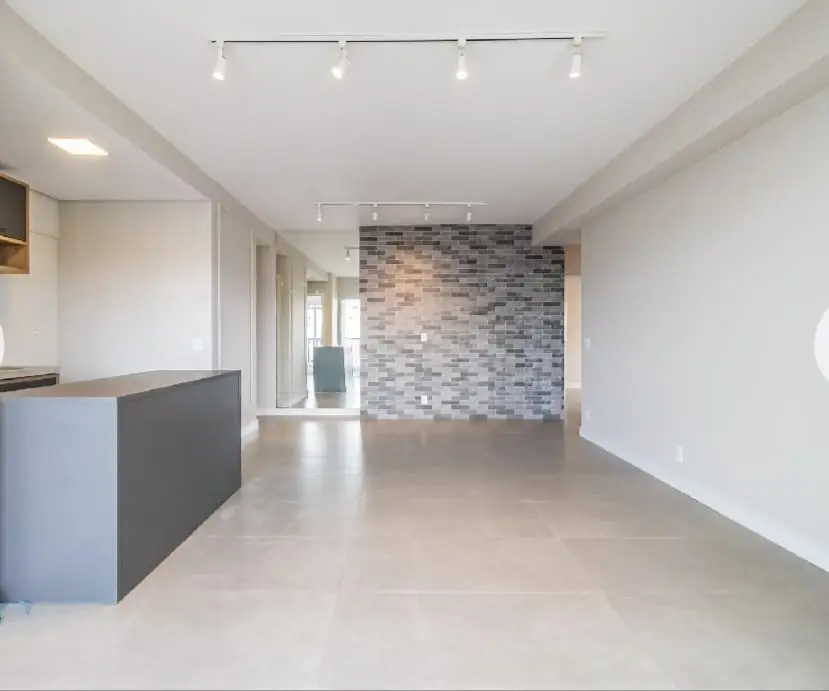
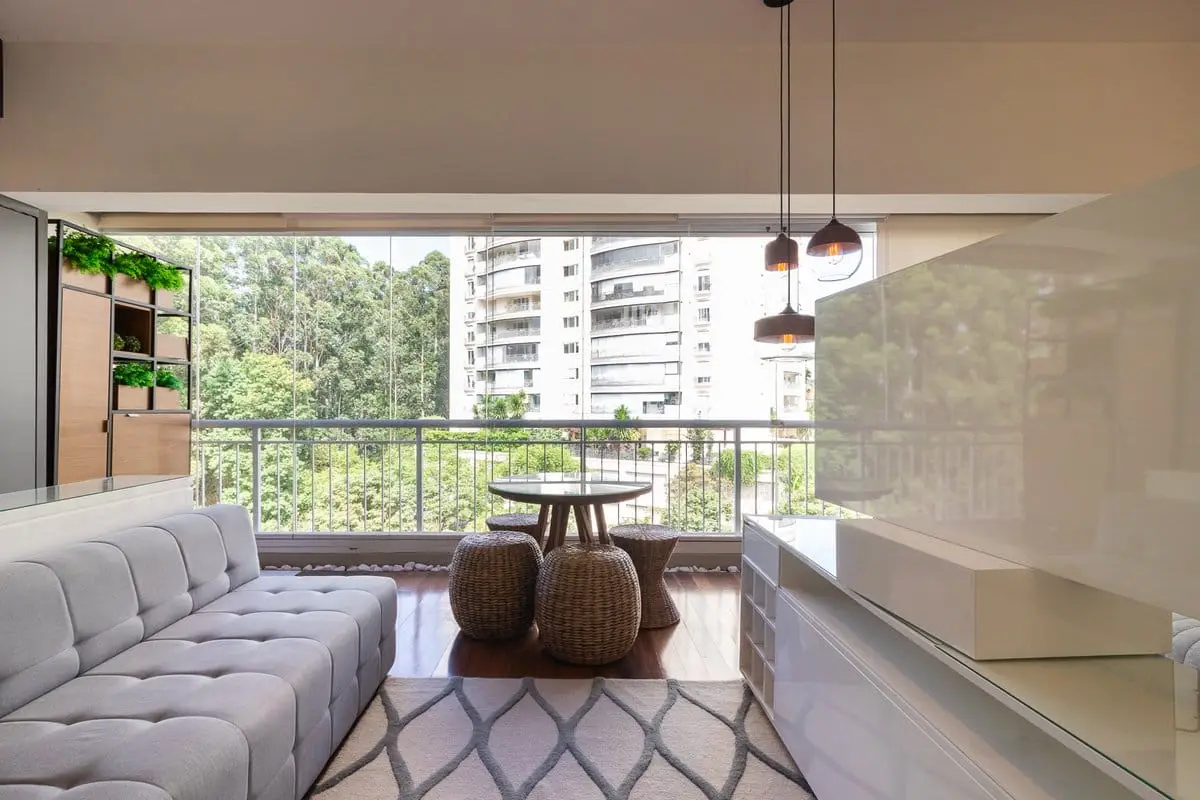
Para ilustrar a viabilidade da operação, tomemos como exemplo uma unidade pronta e estrategicamente posicionada: o Apartamento no Fatto Alphaville – Andar alto | Vista privilegiada, avaliado em R$ 849.000. Trata-se de um ativo que reúne atributos altamente favoráveis para o faturamento via consórcio contemplado: planta funcional de 72 m² em andar alto, vista privilegiada e inserção em um condomínio com lazer completo tipo resort no Tamboré.
Sob a ótica da administradora de consórcio, condomínios consolidados no Tamboré e Alphaville apresentam matrículas perfeitamente regularizadas no Cartório de Registro de Imóveis de Barueri, sem passivos fiscais ou entraves construtivos. Isso garante que a vistoria de engenharia emitirá laudo de avaliação alinhado ao preço de mercado, acelerando a aprovação do imóvel. Com uma carta de consórcio contemplada estruturada na faixa de R$ 600.000 a R$ 850.000, o adquirente liquida a transação de forma célere, assegurando uma taxa de retorno sobre o capital (cap rate) atrativa para locação ou moradia sem comprometer sua renda com encargos abusivos de financiamento habitacional.
---
Due Diligence Técnica: Checklist Antes de Assinar o Termo de Transferência
Antes de efetuar qualquer pagamento referente ao ágio de uma cota contemplada, execute a seguinte auditoria preliminar:
- Extrato Consolidado da Cota: Deve ser extraído em tempo real diretamente do portal oficial da administradora, confirmando o número do grupo, cota, data exata da assembleia de contemplação e saldo devedor atualizado.
- Checagem Cadastral do Vendedor (Cedente): Emissão de Certidões Negativas de Débitos (CND) cíveis, fiscais, trabalhistas e de protestos. Essa diligência impede que a cessão de direitos seja considerada fraude contra credores em execuções pré-existentes contra o vendedor da cota.
- Capacidade de Pagamento do Cessionário: A administradora exigirá comprovação de renda em que a parcela vincenda comprometa, em média, no máximo 30% dos rendimentos mensais brutos do comprador.
- Utilização do FGTS: Caso pretenda usar o saldo de FGTS para amortizar as parcelas futuras ou complementar a compra, confirme se o imóvel pretendido se enquadra nas diretrizes do Sistema Financeiro da Habitação (SFH).
---
Roteiro Operacional: Do Pagamento do Ágio ao Registro da Matrícula
1. Aprovação do Cadastro do Cessionário: Envio prévio de holerites, declaração de IRPF e documentos pessoais à administradora para liberação cadastral. 2. Assinatura do Termo de Cessão e Transferência: Instrumento fornecido pela própria administradora, assinado com reconhecimento de firma por ambas as partes. 3. Pagamento Seguro do Ágio: Liberação dos recursos do ágio ao cedente somente após a administradora confirmar a efetiva titularidade em nome do novo comprador. 4. Escolha e Avaliação do Imóvel: Vistoria de engenharia pericial e auditoria jurídica da matrícula imobiliária em Barueri. 5. Emissão do Contrato com Força de Escritura: O contrato emitido pela administradora, sob a égide da Lei nº 9.514/1997, tem força de escritura pública. 6. Recolhimento de ITBI e Registro: Recolhimento do imposto municipal de transmissão em Barueri e protocolo de registro no Cartório de Imóveis competente, com a subsequente liberação do crédito na conta do proprietário vendedor.
Perguntas Frequentes
É legal e seguro comprar uma carta de consórcio contemplada?
Sim, a cessão de direitos de cotas de consórcio é expressamente autorizada pela Lei Federal nº 11.795/2008. A segurança jurídica é absoluta desde que a transferência seja formalizada e aprovada diretamente pela administradora autorizada pelo Banco Central, sem contratos de gaveta.
Como é calculado o valor do ágio em uma carta contemplada?
O ágio corresponde à soma das parcelas amortizadas pelo titular original somada a um valor de conveniência pela liquidez imediata. O comprador deve analisar o Custo Efetivo Total (CET), certificando-se de que a soma de ágio e saldo remanescente seja inferior ao custo de um financiamento tradicional.
Posso utilizar a carta contemplada para comprar qualquer imóvel em Alphaville?
Sim, desde que o imóvel possua matrícula individualizada, esteja devidamente averbado, livre de ônus reais e seja aprovado na vistoria técnica de engenharia exigida pela administradora de consórcio.
Qual é a principal cautela contra fraudes na compra de cotas contempladas?
Nunca efetue transferências financeiras de entrada ou ágio antes da aprovação do seu cadastro e da emissão formal do termo de transferência emitido diretamente pela administradora fiscalizada pelo Banco Central.
Gostaria de uma orientação personalizada?
Tire dúvidas sobre esta matéria ou agende uma visita privativa aos imóveis de Alphaville diretamente com Daiane Freitas.
Receba Notícias de Alphaville no WhatsApp
Análises exclusivas de mercado, oportunidades selecionadas e guias de bairros em Tamboré e Alphaville.
Todas as Matérias & Notícias Editoriais
Acompanhe nossas análises aprofundadas, dados de mercado e guias exclusivos sobre Alphaville, Tamboré e a região oeste de São Paulo.
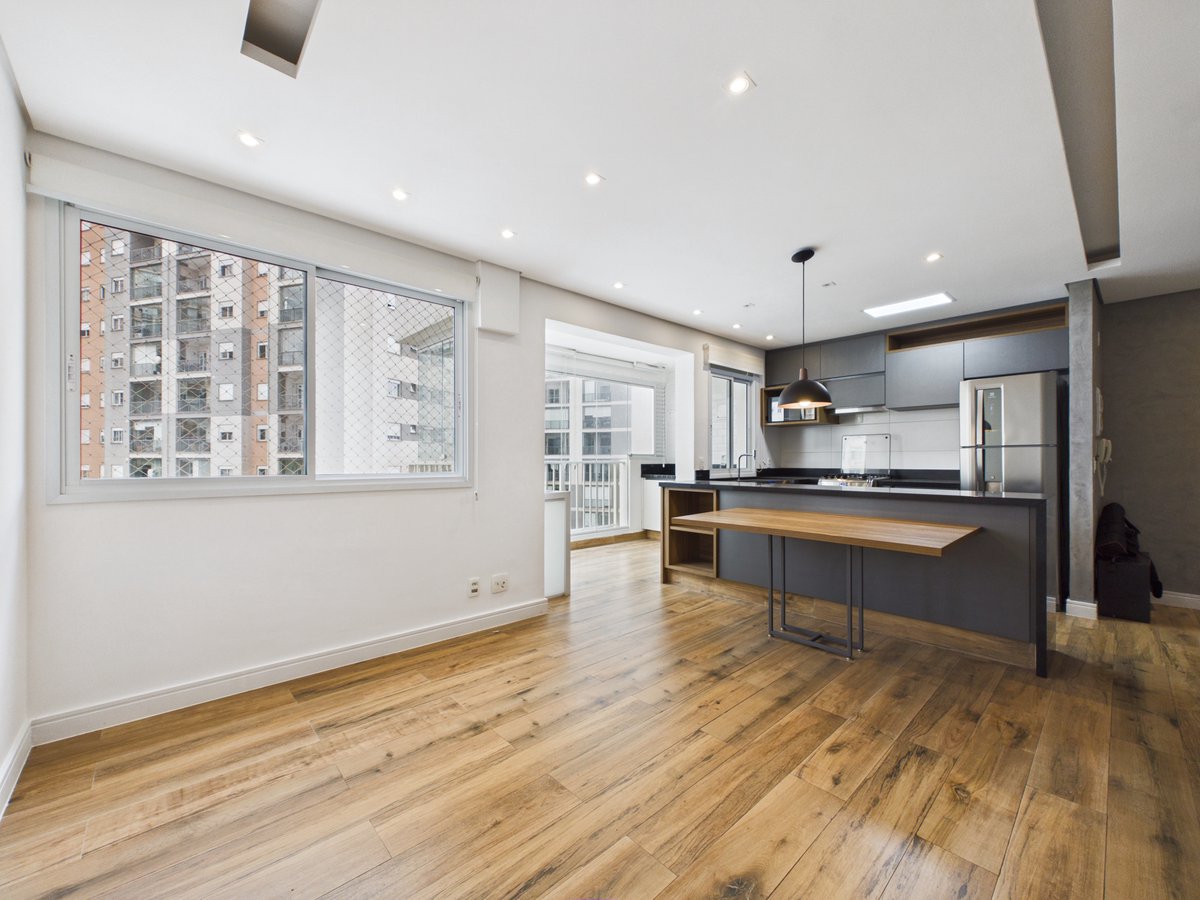
Consórcio Contemplado para Compra de Terreno e Construção em Alphaville: Guia Jurídico e Financeiro
Descubra como estruturar a compra de terreno e a construção simultânea em Alphaville e Tamboré utilizando carta de consórcio contemplada, analisando regras do BACEN, cronograma de medições e gestão de liquidez.

Locação por Temporada e Médio Prazo em Alphaville: Guia Estratégico para Executivos e Famílias em Transição
Compreenda a dinâmica de locação por temporada e estadias de médio prazo em Alphaville. Analise as vantagens financeiras e de espaço entre flats e apartamentos de 3 dormitórios no polo corporativo de Barueri.
Desdobro e Unificação de Lotes em Barueri: Guia Jurídico e Urbanístico Completo
Entenda as regras legais, trâmites na Prefeitura de Barueri, exigências das associações de Alphaville e Tamboré e impactos fiscais para unificar ou desdobrar lotes residenciais.
Segurança e Portarias Blindadas em Alphaville: A Engenharia de Proteção que Sustenta o Estilo de Vida
Conheça a infraestrutura tecnológica das portarias em Alphaville e Tamboré: guaritas nível III-A, eclusas para delivery, triagem de prestadores e a integração com a Muralha Digital que valorizam o metro quadrado.
Saúde de Excelência em Alphaville: A Importância do Acesso Imediato ao Einstein e aos Principais Polos Médicos
Descubra como a infraestrutura médica de ponta em Alphaville, com destaque para a Unidade Avançada do Einstein e centros diagnósticos de elite, valoriza o mercado imobiliário e garante segurança integral às famílias.
Impacto da Mobilidade na Valorização Imobiliária: O Eixo Castello Branco e Rodoanel em Alphaville e Tamboré
Análise aprofundada sobre como as obras viárias na Rodovia Castello Branco e a conexão com o Rodoanel reconfiguram o mercado imobiliário em Barueri, impulsionando a valorização de ativos compactos e de alto padrão em Tamboré e Alphaville.
Como Calcular o Cap Rate Real de Salas e Lajes Comerciais em Alphaville: Guia Financeiro para Investidores
Aprenda a calcular com exatidão o Cap Rate Real de salas e lajes corporativas em Alphaville. Descubra como despesas operacionais ocultas, vacância prolongada, carências e custos de condomínio impactam o NOI e veja como equilibrar sua carteira com ativos residenciais defensivos.
Heliponto Homologado e Acessos Exclusivos: A Mobilidade Estratégica em Tamboré
Uma análise técnica sobre a infraestrutura de helipontos, segurança perimetral e mobilidade corporativa de alto escalão no eixo Tamboré e Alphaville.
Alphaville Zero: Análise Patrimonial, Liquidez e a Evolução Imobiliária em Barueri
Uma avaliação aprofundada sobre o Alphaville Zero: centralidade executiva, escassez de terrenos, o mercado de retrofits de alto padrão e as alternativas imobiliárias eficientes na região de Barueri e Santana de Parnaíba.
Apartamento Mobiliado por Temporada em Alphaville: Guia de Locação Corporativa e Flexível
Saiba como funciona a locação de apartamentos mobiliados por temporada em Alphaville e Barueri. Entenda as diferenças entre plataformas genéricas e assessoria consultiva especializada, vantagens contratuais, segurança jurídica e opções residenciais ideais para executivos e famílias em transição.
Estadias Temporárias para Famílias em Alphaville: Conforto, Espaço e Segurança na Transição
Descubra como estruturar uma estadia temporária para famílias grandes em Alphaville. Conheça as vantagens logísticas, a segurança perimetral e a eficiência financeira frente a diárias fracionadas.
Imobiliárias de Aluguel por Temporada em Alphaville: Guia Estratégico e Critérios de Escolha
Análise aprofundada sobre a dinâmica de locações por temporada e estadias mid-stay em Alphaville. Conheça as exigências jurídicas, vantagens logísticas e critérios essenciais para escolher imóveis corporativos e familiares com assessoria especializada.
Estadias Corporativas e Temporárias em Alphaville: Infraestrutura, Custos e Escolha do Imóvel Ideal
Análise aprofundada sobre a dinâmica de locações flexíveis e estadias corporativas no centro de Alphaville e Tamboré. Compare custos frente à hotelaria, entenda as vantagens de plantas em torno de 100m² e conheça os fatores logísticos determinantes.
Aluguel em Barueri: O que Realmente Significa Preço Acessível e Inteligente no Tamboré
Descubra como avaliar o Custo Total de Ocupação (TCO) ao alugar em Barueri. Entenda por que a localização no Tamboré, apartamentos turnkey e duplex bem planejados superam a falsa economia de bairros periféricos.
Alphaville e Tamboré: Guia Comparativo entre Mansões em Condomínio e Verticais de Alta Eficiência
Análise imobiliária estratégica sobre Alphaville e Tamboré. Compare custos de carregamento, yields de locação e dinâmicas urbanas entre mansões em condomínio e unidades verticais modernas.
Alphaville: Barueri ou Santana de Parnaíba? O Guia Definitivo de Tributação, Zoneamento e Investimento
Descubra as diferenças cruciais de IPTU, zoneamento urbano, tipologias habitacionais e rentabilidade entre as áreas de Barueri e Santana de Parnaíba no complexo Alphaville e Tamboré.
Investimento Imobiliário em Santana de Parnaíba: Análise Estratégica do Eixo Tamboré-Alphaville
Uma análise aprofundada dos fundamentos econômicos, urbanísticos e patrimoniais que consolidam Santana de Parnaíba e a região de Tamboré como o principal polo de valorização imobiliária de alto padrão na Grande São Paulo.
Consórcio Contemplado no Mercado de Alto Padrão: Caixa Econômica Federal vs. Porto Seguro em Grandes Tíquetes
Descubra como estruturar a compra de imóveis de luxo utilizando cotas contempladas de consórcio. Um comparativo estratégico entre Caixa Econômica e Porto Seguro para operações acima de R$ 1 milhão.
Cartas de Consórcio Contempladas com Menor Parcela Mensal: Estratégia de Aquisição e Alavancagem Patrimonial
Descubra como adquirir imóveis utilizando cartas de consórcio contempladas com foco em menor parcela mensal, reduzindo o custo financeiro total frente ao financiamento bancário tradicional.
Plataformas de Cotas Contempladas e Compra de Imóveis em Santana de Parnaíba: Guia Estratégico
Descubra como estruturar a aquisição de imóveis em Santana de Parnaíba e Alphaville por meio de cotas contempladas em plataformas digitais, reduzindo o Custo Efetivo Total em relação ao financiamento bancário.